কারেন্ট একাউন্ট খুলতে কি কি লাগে? কুরিয়ারের টাকা আসুক ব্যবসার নামে
সব টাকা পার্সোনাল bKash-এ আসে, মাস শেষে কোনটা ব্যবসার আর কোনটা সংসারের বোঝা যায় না? ব্যবসার নামে কারেন্ট একাউন্ট খুলতে কী কী কাগজ লাগে, ব্যাংকে গিয়ে কী হয়, খরচ কত, আর কুরিয়ারের টাকা কীভাবে ওই একাউন্টে আনবেন, টাকার হিসাবসহ।
 Shahidujzaman Shahid
এই লেখায় যা আছে
- কারেন্ট একাউন্ট আর সেভিংস একাউন্ট, ব্যবসার জন্য কোনটা?
- ব্যবসার নামে কারেন্ট একাউন্ট খুলতে কি কি লাগে?
- ব্যাংকে গিয়ে যা হয়, ফর্ম, KYC আর প্রশ্ন
- খরচ কত, চার্জ, ন্যূনতম ব্যালান্স আর চেকবই (উদাহরণ)
- কুরিয়ার, গেটওয়ে আর bKash-এর টাকা একাউন্টে আনবেন যেভাবে
- স্টেটমেন্ট কেন লোনের সময় কাজে লাগে
- যে ভুলে একাউন্ট আটকে যায়
- কাদের এখনই ব্যবসার কারেন্ট একাউন্ট দরকার নেই
- আজই যা করে ফেলবেন
ব্যবসার নামে কারেন্ট একাউন্ট খুলতে সাধারণত লাগে হালনাগাদ ট্রেড লাইসেন্স, আপনার NID, দুই-তিন কপি পাসপোর্ট সাইজের ছবি, e-TIN সার্টিফিকেট (কিছু ব্যাংক রিটার্ন জমার কাগজও চায়), নমিনির NID-র কপি আর ছবি, আর অনেক ব্যাংকে একটা ইউটিলিটি বিলের কপি। ১ জুলাই ২০২৬ থেকে অর্থ আইন ২০২৬ অনুযায়ী এর সাথে BIN বা ভ্যাট তালিকাভুক্তির প্রমাণও দেখাতে হয়। একাউন্টের নাম হবে ট্রেড লাইসেন্সে যে নাম আছে, অক্ষরে অক্ষরে সেটাই। খোলার পর কুরিয়ার আর পেমেন্ট গেটওয়ের প্যানেলে টাকা নেওয়ার জায়গায় এই একাউন্টটা বসিয়ে দিন, তাহলে বিক্রির প্রতিটা টাকা ব্যবসার খাতায় ওঠে।
ধরুন মাসের শেষ রাত। প্যাকিং শেষ করে খাতা নিয়ে বসেছেন, ফোনে bKash-এর অ্যাপ খোলা। এই মাসে কুরিয়ারের টাকা এসেছে ওই পার্সোনাল নম্বরেই, আর ওখান থেকেই বাজার গেছে, ছোট ভাইয়ের কোচিংয়ের টাকা গেছে, সাপ্লায়ারকেও পাঠিয়েছেন। স্ক্রিনে এখন একটাই ব্যালান্স, আর মনের ভেতর খচখচ করছে একটা প্রশ্ন, এই মাসে আসলে লাভ হলো কত? অনলাইনে যাঁরা বেচেন, প্রায় সবাই একদিন না একদিন এই রাতটা পার করেন। এর সবচেয়ে সোজা সমাধান ব্যবসার টাকার জন্য আলাদা একটা ঘর, মানে ব্যবসার নামে একটা ব্যাংক একাউন্ট। প্রথমবার যাঁরা করছেন, তাঁদের আমি আগে এটাই বলি, বিক্রি যত ছোটই হোক, ব্যবসার টাকা আর সংসারের টাকা এক জায়গায় রাখবেন না। কাগজ গোছানো থেকে শুরু করে কুরিয়ারের প্রথম টাকাটা ব্যাংকে মিলিয়ে দেখা পর্যন্ত পুরো রাস্তাটা নিচে বললাম।
কারেন্ট একাউন্ট আর সেভিংস একাউন্ট, ব্যবসার জন্য কোনটা?
দুটোই ব্যাংক একাউন্ট, কিন্তু কাজ আলাদা। সেভিংস একাউন্ট বানানো হয়েছে টাকা জমিয়ে রাখার জন্য, তাই এতে মুনাফা পাওয়া যায়। কারেন্ট একাউন্ট বানানো হয়েছে রোজ টাকা আসা-যাওয়ার জন্য, তাই এতে সাধারণত মুনাফা থাকে না। যেমন ২০২৬ সালের অক্টোবরে Shimanto Bank-এর SME Current Account পেজে সুদের হার লেখা আছে ০%।
তাহলে মুনাফা ছাড়া একাউন্ট কেন নেবেন? কারণ ব্যবসার নামে একাউন্ট খুলতে গেলে ব্যাংক সাধারণত কারেন্ট একাউন্টই দেয়, আর চেকবইটাও আসে ব্যবসার নামে। সাপ্লায়ারকে যখন "রংপুর ফ্যাশন হাউস" নামের চেক দেন, আর যখন নিজের নামের চেক দেন, দুটোর ওজন এক না। পেমেন্ট গেটওয়েও ব্যবসার নামের একাউন্ট চায়। ২০২৬ সালের অক্টোবরে SSLCommerz-এর Onboarding Requirements পেজে একক মালিকানার ব্যবসার জন্য কোম্পানির ব্যাংক একাউন্ট আর সেই একাউন্টের চেকের পাতার স্ক্যান কপি চাওয়া আছে।
| কোন দিক থেকে | সেভিংস একাউন্ট | কারেন্ট একাউন্ট |
|---|---|---|
| কার নামে | আপনার নিজের নামে | ব্যবসার নামে খোলা যায় |
| মুনাফা | পাওয়া যায় | সাধারণত নেই |
| ঘন ঘন লেনদেন | জমানোর একাউন্ট, ব্যাংক প্রশ্ন করতে পারে | এর জন্যই বানানো |
| কোথায় কাজে লাগে | নিজের সঞ্চয় | কুরিয়ার, গেটওয়ে, সাপ্লায়ার, লোন |
প্রথম বছর অনেক সেলার ব্যবসা চালান নিজের সেভিংস একাউন্টে। বিক্রি কম থাকলে এতে বড় ক্ষতি নেই। সমস্যা শুরু হয় লোন চাইতে গেলে। ব্যাংকের কর্মকর্তা স্টেটমেন্টে দেখেন বেতনের টাকা, বাবার পাঠানো টাকা আর কুরিয়ারের টাকা সব এক জায়গায় মিশে আছে, ব্যবসা কত বড় সেটা আলাদা করতে পারেন না।
ব্যবসার নামে কারেন্ট একাউন্ট খুলতে কি কি লাগে?
কাগজের লিস্ট প্রতিটা ব্যাংক নিজের মতো করে দেয়, তবে মূল জিনিসগুলো প্রায় একই। উদাহরণ হিসেবে, ২০২৬ সালের অক্টোবরে Shimanto Bank-এর SME Current Account পেজে একক মালিকের জন্য এই কাগজগুলো চাওয়া আছে।
- হালনাগাদ ট্রেড লাইসেন্স
- আবেদনকারীর NID
- TIN সার্টিফিকেট, সাথে রিটার্ন জমার প্রমাণ (পেজে লেখা "TIN certificate with return")
- আবেদনকারীর পাসপোর্ট সাইজের ছবি
- নমিনির NID-র ফটোকপি আর পাসপোর্ট সাইজের ছবি
- হালনাগাদ ইউটিলিটি বিলের কপি
এর সাথে নতুন একটা জিনিস যোগ হয়েছে। অর্থ আইন ২০২৬, যেটা ৩০ জুন ২০২৬ তারিখের বাংলাদেশ গেজেটে ছাপা হয়েছে, ভ্যাট আইনের ৪ ধারায় উপধারা (৩) যোগ করেছে। সেখানে লেখা, কোনো ব্যবসা প্রতিষ্ঠান ব্যাংকে চলতি হিসাব বা STD হিসাব খুলতে ও চালাতে চাইলে BIN বা তালিকাভুক্তির প্রমাণ দেখাতেই হবে, আর এটা চালু ১ জুলাই ২০২৬ থেকে। যাঁর বিক্রি কম, তিনি এই প্রমাণ কীভাবে দেখাবেন, সেটা নিয়ে ভ্যাট রেজিস্ট্রেশন আর BIN-এর লেখায় বিস্তারিত আছে। ব্যাংকে যাওয়ার আগে শাখায় ফোন করে জিজ্ঞেস করুন তারা এখন ঠিক কোন কাগজটা চাইছে।
ট্রেড লাইসেন্সই এই লিস্টের মেরুদণ্ড। ওটা না থাকলে আগে সেটা করুন, বাসার ঠিকানায় কীভাবে করবেন তা আছে অনলাইন ব্যবসার ট্রেড লাইসেন্সের লেখায়। আর একাউন্টের নাম লিখবেন লাইসেন্সে যেভাবে লেখা, ঠিক সেভাবে। লাইসেন্সে "রংপুর ফ্যাশন হাউস" থাকলে ফর্মে "Rangpur Fashion" বা "RFH" লিখবেন না। নাম একটু এদিক-ওদিক হলে কুরিয়ার বা গেটওয়ের ট্রান্সফার আটকে যেতে পারে, আর তা ঠিক করতে আবার শাখায় দৌড়াতে হয়।
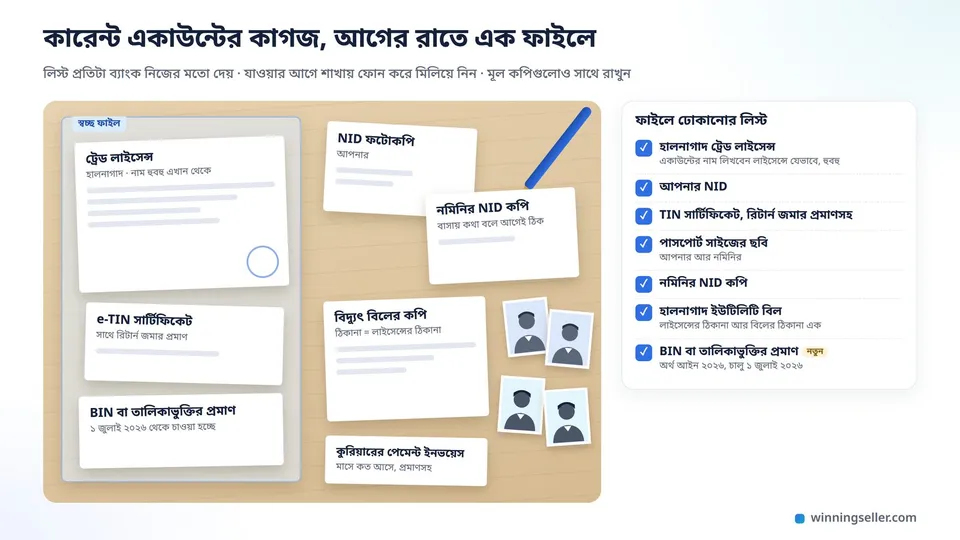
দুটো ছোট কাজ আগে সেরে রাখুন। ইউটিলিটি বিলটা যে ঠিকানার, ট্রেড লাইসেন্সেও যেন সেই ঠিকানা থাকে, নইলে ব্যাংক প্রশ্ন করতে পারে। আর নমিনি কে হবেন, সেটা বাসায় কথা বলে ঠিক করে যান, তাঁর NID-র কপি আর ছবি সাথে নিন। নমিনির ছবি বাসায় ফেলে গেলে আরেকদিন শাখায় যেতে হবে, তাই আগের রাতেই সেটা ফাইলে ঢুকিয়ে রাখুন।
ব্যাংকে গিয়ে যা হয়, ফর্ম, KYC আর প্রশ্ন
শাখা বাছবেন এমন জায়গায়, যেখানে সপ্তাহের কাজের দিনে এক ঘণ্টার মধ্যে যেতে পারেন। একাউন্ট খোলার পরেও বছরে কয়েকবার যেতে হয়, চেকবই আনতে বা সিল দেওয়া স্টেটমেন্ট নিতে। তাই দূরের কোনো "বড় শাখা"-র চেয়ে বাসা বা গোডাউনের কাছের শাখাই ভালো।
শাখায় গেলে একজন কর্মকর্তা একাউন্ট খোলার ফর্ম দেবেন, অথবা অনেক ব্যাংকে তিনি নিজে কম্পিউটারে তথ্য তুলবেন। এর একটা অংশ হলো KYC, মানে "আপনার কাস্টমারকে জানুন"। মানি লন্ডারিং ঠেকানোর নিয়মে ব্যাংককে জানতে হয় একাউন্টে কার টাকা, কোথা থেকে আসে, আর মাসে কত আসা-যাওয়া করবে। প্রশ্নগুলো সাধারণত এমন হয়, "কী ব্যবসা করেন?", "মাসে আনুমানিক কত টাকা জমা হবে?", "নগদে কত, ট্রান্সফারে কত?", "টাকা কোথা থেকে আসে?"
এখানে প্রথম বড় ভুলটা হয়, আর আমার অভিজ্ঞতায় একাউন্ট খোলার পুরো কাজে এই একটা প্রশ্নের ভুল উত্তরই পরে সবচেয়ে বেশি ভোগায়। অনেকে না ভেবে মাসের লেনদেন অনেক কম বলে দেন, "এই ধরেন হাজার বিশেক", অথচ কুরিয়ার থেকে আসে তার কয়েক গুণ। পরে যখন ফর্মে লেখা অঙ্কের চেয়ে অনেক বেশি টাকা আসতে থাকে, ব্যাংক জানতে চাইতে পারে কেন, আর কখনো কাগজ না দেখা পর্যন্ত লেনদেন আটকে রাখে। তাই যাওয়ার আগে কুরিয়ারের প্যানেল খুলে গত তিন মাসে কত টাকা পেয়েছেন দেখে নিন। সেই অঙ্কটাই বলুন, সামনে বাড়ার সম্ভাবনা থাকলে সেটাও বলুন। কুরিয়ারের পেমেন্ট ইনভয়েসের একটা প্রিন্টও সাথে নিয়ে যান।
সই দেওয়ার কাগজটা (স্পেসিমেন সিগনেচার কার্ড) খুব মন দিয়ে সই করবেন, কারণ সারাজীবন চেকে এই সইটাই মিলবে। যে সই আপনি রোজ করেন, সেটাই দিন, নতুন কোনো সুন্দর সই না। কিছু ব্যাংক এখনো একজন পরিচয়দানকারী চায়, মানে ওই ব্যাংকে একাউন্ট আছে এমন কেউ আপনাকে চেনেন বলে সই করবেন। এটা লাগবে কি না, ফোনেই জেনে নিন।
ফর্ম জমা দেওয়ার দিনই ইন্টারনেট ব্যাংকিং বা অ্যাপ, ডেবিট কার্ড আর SMS এলার্ট চেয়ে নিন, পরে এগুলোর জন্য আলাদা করে লাইনে দাঁড়াতে হবে না। চেকবই সাধারণত কয়েক দিন পরে আসে। একাউন্ট নম্বর হাতে পেলেও প্রথম লেনদেনের আগে কর্মকর্তাকে একবার জিজ্ঞেস করুন একাউন্টটা পুরো চালু হয়েছে কি না। কিছু ব্যাংকে কাগজ চেক শেষ না হওয়া পর্যন্ত টাকা জমা হয়, কিন্তু তোলা যায় না। এটা না জেনে সাপ্লায়ারকে চেক দিয়ে ফেললে সেই চেক ফেরত আসতে পারে।
খরচ কত, চার্জ, ন্যূনতম ব্যালান্স আর চেকবই (উদাহরণ)
কারেন্ট একাউন্টে সবচেয়ে বড় নিয়মিত খরচ হলো মেইনটেন্যান্স ফি, যেটা সাধারণত ছয় মাসে বা বছরে একবার কেটে নেয়। এর সাথে চেকবই নিলে তার দাম দিতে হয়, ডেবিট কার্ডের বছরের ফি কাটে, আর SMS এলার্টের জন্যও আলাদা চার্জ থাকে। কিছু ব্যাংকে একটা ন্যূনতম ব্যালান্স রাখতে হয়, তার নিচে নামলে বাড়তি চার্জ কাটে। প্রতিটা ব্যাংক এই অঙ্কগুলো নিজের ওয়েবসাইটে Schedule of Charges নামে দেয়। দুই-তিনটা ব্যাংকের লিস্ট পাশাপাশি রেখে দেখুন। অনেকে শুধু মেইনটেন্যান্স ফি দেখেন, SMS আর কার্ডের ফি চোখ এড়িয়ে যায়।
এর বাইরে আছে সরকারের আবগারি শুল্ক। বছরের কোনো সময় একাউন্টের ব্যালান্স সরকারের ঠিক করা একটা সীমা পার হলে ব্যাংক বছরে একবার একটা নির্দিষ্ট অঙ্ক কেটে সরকারকে দেয়। সীমাটা বাজেটে প্রায় প্রতি বছর বদলায়, তাই পুরনো খবরের অঙ্ক না ধরে নিজের ব্যাংকের কর্মকর্তাকে জিজ্ঞেস করুন এই বছর কত টাকার ওপরে কত কাটবে। ঈদের আগে স্টক কেনার টাকা জমালে একদিনের জন্যও সীমা পার হতে পারে, সেটা মাথায় রাখুন।
এবার আসল প্রশ্ন, এত খরচ দিয়ে লাভ কী? একটা হিসাব কষে দেখি। নিচের সংখ্যাগুলো একটা উদাহরণ, কোনো ব্যাংক বা কোনো দোকানের আসল হিসাব না। নিজের ব্যাংকের চার্জ আর নিজের বিক্রি বসিয়ে মিলিয়ে নিন।
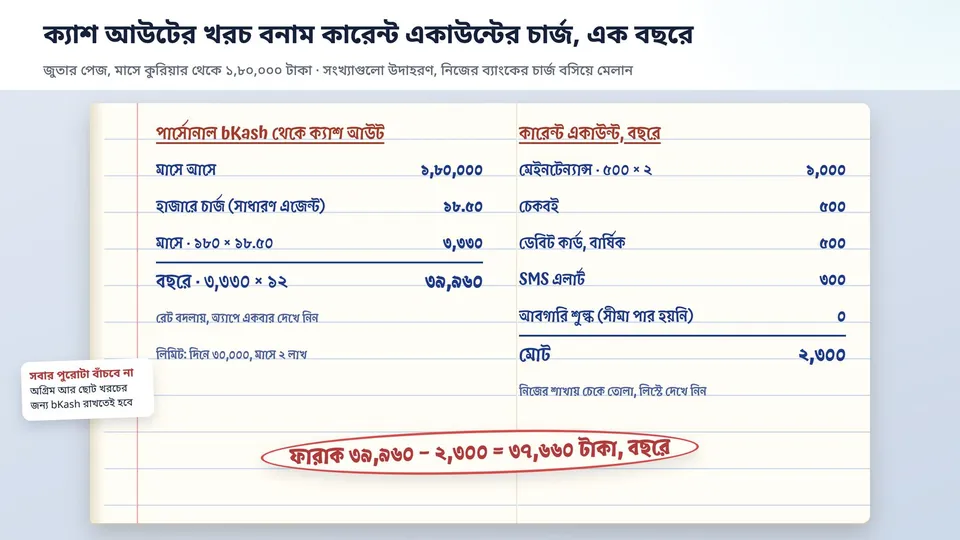
উদাহরণ। ধরুন আপনি জুতা বিক্রি করেন, আর মাসে কুরিয়ার থেকে আসে ১,৮০,০০০ টাকা। এখন সব টাকা আসে পার্সোনাল bKash-এ। আপনার পাইকার নগদ টাকা নেন, তাই প্রায় সব টাকাই এজেন্টের কাছে ক্যাশ আউট করেন। ২০২৬ সালের অক্টোবরে bKash-এর ক্যাশ আউট পেজে সাধারণ এজেন্টের রেট লেখা আছে হাজারে ১৮.৫০ টাকা (প্রিয় এজেন্টে কিছুটা কম, আর রেট বদলায়, তাই অ্যাপে একবার দেখে নিন)। তাহলে মাসে যায় ১৮০ × ১৮.৫০ = ৩,৩৩০ টাকা। বছরে ৩,৩৩০ × ১২ = ৩৯,৯৬০ টাকা।
আরেকটা জিনিস অনেকে টের পান ঈদের মাসে গিয়ে। bKash-এর ওয়েবসাইটে পার্সোনাল একাউন্টের ক্যাশ আউট লিমিট লেখা আছে দিনে ৩০,০০০ আর মাসে ২ লাখ টাকা। মানে বিক্রি একটু বাড়লেই পার্সোনাল নম্বর দিয়ে সব টাকা তোলা যায় না। মাসের ২৫ তারিখে এজেন্টের দোকানে গিয়ে শোনেন লিমিট শেষ, আর ওদিকে পাইকার মালের টাকার জন্য ফোন দিচ্ছেন।
এবার একই টাকা কুরিয়ার সরাসরি ব্যাংকে পাঠাল। ধরুন আপনার ব্যাংকের চার্জের লিস্টে মেইনটেন্যান্স ফি ছয় মাসে ৫০০ টাকা, মানে বছরে ১,০০০ টাকা। একটা চেকবই ৫০০ টাকা, ডেবিট কার্ডের বার্ষিক ফি ৫০০ টাকা, আর SMS এলার্ট বছরে ৩০০ টাকা। মোট ১,০০০ + ৫০০ + ৫০০ + ৩০০ = ২,৩০০ টাকা। ধরুন বছরে কখনো ব্যালান্স আবগারি শুল্কের সীমা পার হয়নি, তাই সেটা শূন্য। পাইকারকে নগদ দিতে হলে নিজের শাখা থেকে চেকে টাকা তুলবেন, যেটায় সাধারণত আলাদা চার্জ লাগে না, তবু লিস্টে একবার দেখে নিন।
ফারাক দাঁড়াল ৩৯,৯৬০ − ২,৩০০ = ৩৭,৬৬০ টাকা, বছরে। সৎভাবে বলি, পুরোটা সবার বাঁচবে না। কাস্টমারের অগ্রিম নিতে আর ছোট খরচের জন্য bKash রাখতেই হবে, আর যাঁর পাইকার bKash-এ টাকা নেন, তিনি এমনিতেই ক্যাশ আউট কম করেন। কিন্তু যাঁর বেশিরভাগ টাকা ক্যাশ আউট হয়ে নগদে যায়, তাঁর জন্য ব্যাংক একাউন্টের খরচ বছরের শেষে প্রায় কিছুই না।
কুরিয়ার, গেটওয়ে আর bKash-এর টাকা একাউন্টে আনবেন যেভাবে
একাউন্ট চালু হলে প্রথম কাজ কুরিয়ারের প্যানেলে টাকা নেওয়ার জায়গাটা বদলানো। ২০২৬ সালের অক্টোবরে Pathao-র কুরিয়ার পেজের FAQ-তে লেখা আছে, ব্যাংকে টাকা নিতে সেভিংস বা কারেন্ট দুই রকম একাউন্টই দেওয়া যায়, কিন্তু bKash-এ নিলে শুধু পার্সোনাল bKash একাউন্ট। অন্য কুরিয়ারেও প্যানেলে ব্যাংক বা মোবাইল ব্যাংকিং বেছে নেওয়ার জায়গা থাকে, কোথাও বদলাতে সাপোর্টে লিখতে হয়। একাউন্টের নাম, নম্বর, ব্যাংক আর শাখার নাম চেকবইয়ের পাতা বা ব্যাংকের কাগজ দেখে হুবহু লিখুন, মুখস্থ থেকে না। একটা অঙ্ক ভুল হলে টাকা ফেরত আসে, আর সেই এক সপ্তাহ আপনার হাতে টাকা থাকে না।
বদলানোর পর প্রথম ট্রান্সফারটা নিজের চোখে মিলিয়ে দেখুন। কুরিয়ারের প্যানেলে পেমেন্টের ইনভয়েসে যে অঙ্ক আর তারিখ, ব্যাংকের অ্যাপে ঠিক সেই অঙ্ক জমা হয়েছে কি না। স্টেটমেন্টে লেনদেনের পাশে সাধারণত কুরিয়ার কোম্পানির নাম বা একটা রেফারেন্স নম্বর থাকে। প্রথম সপ্তাহে অনেকেই ঘাবড়ে যান, কারণ কুরিয়ারের প্যানেলে "Paid" দেখাচ্ছে অথচ ব্যাংকে টাকা নেই। শুক্র-শনি ব্যাংক বন্ধ, তাই বৃহস্পতিবার বিকেলে ছাড়া টাকা প্রায়ই রবিবারে গিয়ে স্টেটমেন্টে ওঠে। এক কর্মদিবস পার হয়ে গেলেও না এলে তখন কুরিয়ারের সাপোর্টে রেফারেন্স নম্বর দিয়ে খোঁজ নিন।
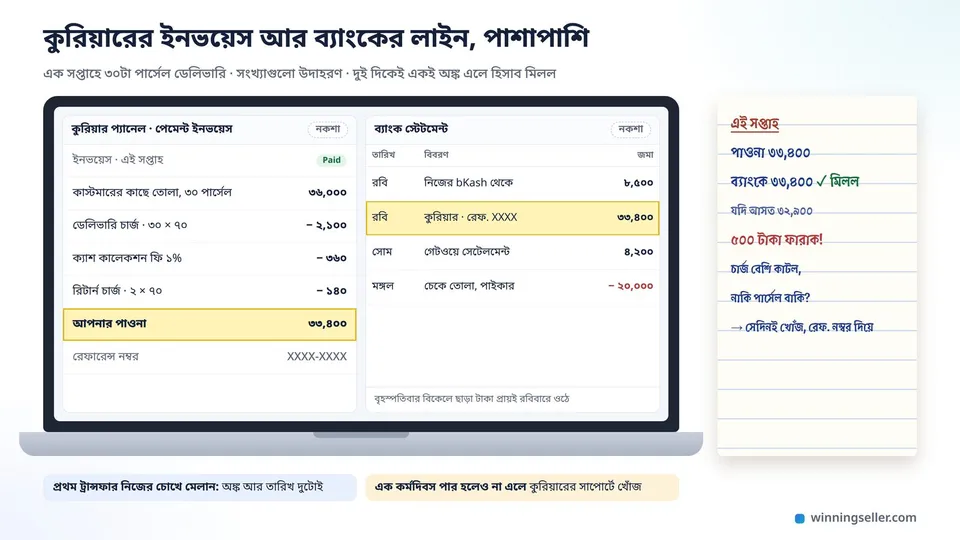
মেলানোর কাজটা আসলে কেমন, একটা ছোট উদাহরণে দেখুন। ধরুন এক সপ্তাহে ৩০টা পার্সেল ডেলিভারি হয়েছে, কাস্টমারের কাছ থেকে কুরিয়ার তুলেছে ৩৬,০০০ টাকা। ধরুন প্রতিটায় ডেলিভারি চার্জ ৭০ টাকা, মানে ২,১০০ টাকা। ক্যাশ কালেকশন ফি ১% ধরলে ৩৬০ টাকা। আর ২টা রিটার্ন পার্সেলের চার্জ ২ × ৭০ = ১৪০ টাকা। তাহলে আপনার পাওয়ার কথা ৩৬,০০০ − ২,১০০ − ৩৬০ − ১৪০ = ৩৩,৪০০ টাকা। স্টেটমেন্টে ৩৩,৪০০ এলে হিসাব মিলল। ৩২,৯০০ এলে ৫০০ টাকার ফারাক, মানে কোনো পার্সেলের চার্জ বেশি কেটেছে বা কোনো পার্সেলের টাকা এখনো আসেনি। সেটা খুঁজে বের করার সবচেয়ে ভালো সময় ওই সপ্তাহেই, তিন মাস পরে না।
পেমেন্ট গেটওয়ের টাকাও এই একাউন্টে আসবে, কারণ গেটওয়ে নেওয়ার সময়ই ব্যবসার একাউন্ট আর চেকের পাতার কপি দিতে হয়। আর bKash-এ কাস্টমারের যে অগ্রিম আসে, সেটা সপ্তাহের একটা ঠিক করা দিনে ব্যাংকে পাঠান। তাহলে ব্যবসার সব আয় একটা স্টেটমেন্টে উঠে আসে। আর সংসারের খরচ এই একাউন্ট থেকে সরাসরি দেবেন না, এই একটা নিয়মে আমি কাউকে ছাড় দিতে বলি না। মাসে একবার নিজের জন্য একটা ঠিক করা অঙ্ক পার্সোনাল একাউন্টে নিয়ে নিন, নইলে যে জট খুলতে একাউন্টটা খুললেন, সেটাই আবার পাকিয়ে যাবে।
WinningSeller-এ এই মেলানোর কাজটা খাতায় না করে করা যায়। সাইডবারের "হিসাব-নিকাশ" পেজের "কুরিয়ার হিসাব" ট্যাবে প্রতিটা কুরিয়ারের জন্য দেখায় সে ডেলিভারি হওয়া পার্সেলে কত তুলেছে, ডেলিভারি চার্জ, ক্যাশ কালেকশন ফি আর রিটার্নের চার্জ কত, আর আপনার পাওনা কত বাকি। ব্যাংকে টাকা এলে "কুরিয়ার টাকা দিলে লিখুন" ঘরে অঙ্ক, তারিখ আর ইনভয়েস বা ট্রানজেকশন নম্বর লিখে দেন, পাওনা থেকে বাদ যায়। দুটো কথা পরিষ্কার জেনে রাখুন। এটা আপনার ব্যাংকের সাথে নিজে থেকে কানেক্ট হয় না, ব্যাংকে কত এল সেটা আপনিই লেখেন। আর চার্জগুলো আপনার দেওয়া সেটিংস ধরে হিসাব হয়, তাই কুরিয়ারের ইনভয়েসের সাথে মিলিয়ে নিতে হয়।
স্টেটমেন্ট কেন লোনের সময় কাজে লাগে
ব্যাংক লোন দেয় কাগজ দেখে, মুখের কথায় না। পেজে কত ফলোয়ার বা ইনবক্সে কত মেসেজ, এগুলো ব্যাংকের ফাইলে লেখার মতো কিছু না। কিন্তু ছয় মাস ধরে প্রতি সপ্তাহে কুরিয়ার থেকে টাকা ঢুকছে আর সাপ্লায়ারের কাছে যাচ্ছে, এটা কর্মকর্তা এক নজরে বোঝেন।
লোন অফিসাররা সাধারণত একটা জিনিস খোঁজেন, নিয়মিততা। প্রতি সপ্তাহে কাছাকাছি অঙ্কের জমা অনেক বেশি কথা বলে, হঠাৎ একদিন একটা বড় জমার চেয়ে। লোনের আবেদনের আগের মাসে কারও কাছ থেকে টাকা ধার করে একাউন্টে ফেলে রাখলে উল্টো সন্দেহ জাগে, কারণ স্টেটমেন্টের বাকি মাসগুলোর সাথে ওই অঙ্কটা মেলে না। কোন স্কিমে কী কাগজ লাগে আর ব্যাংক কেন না বলে, সেটা আছে উদ্যোক্তা লোনের লেখায়।
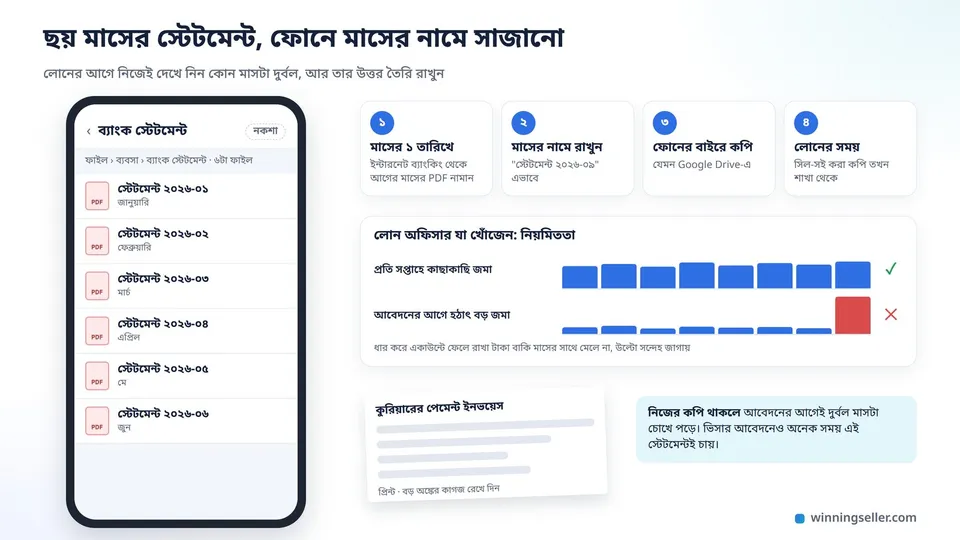
অভ্যাসটা খুব সোজা। প্রতি মাসের প্রথম দিন ইন্টারনেট ব্যাংকিং থেকে আগের মাসের স্টেটমেন্ট PDF করে নামান, ফাইলের নাম দিন "স্টেটমেন্ট ২০২৬-০৯" এভাবে, আর ফোনের বাইরে কোথাও, যেমন Google Drive-এ, একটা কপি রাখুন। লোনের সময় সিল-সই করা স্টেটমেন্ট শাখা থেকে তখন নিলেই হবে। কিন্তু নিজের কপি থাকলে আবেদনের আগেই দেখে নিতে পারেন কোন মাসটা দুর্বল, আর তার উত্তর তৈরি রাখতে পারেন। ভিসার আবেদনেও অনেক সময় এই স্টেটমেন্টই চায়।
যে ভুলে একাউন্ট আটকে যায়
সবচেয়ে বেশি ঝামেলা বাধায় নামের অমিল। ট্রেড লাইসেন্স, ব্যাংক একাউন্ট আর কুরিয়ারের প্যানেলে তিন রকম বানান থাকলে কোনো না কোনো দিন একটা ট্রান্সফার আটকাবে। বাংলা লাইসেন্সের নাম ইংরেজিতে লেখার সময় বানানটা একবার ঠিক করে নিন, তারপর সব জায়গায় ঠিক সেটাই লিখুন।
এরপর আসে কাগজের মেয়াদ। ট্রেড লাইসেন্স প্রতি বছর নবায়ন করতে হয়, আর ব্যাংক মাঝে মাঝে হালনাগাদ কপি আর KYC তথ্য চায়। চিঠি বা SMS এলে ফেলে রাখবেন না। অনেকদিন সাড়া না দিলে ব্যাংক লেনদেন সীমিত করে দিতে পারে, আর তখন ঠিক ঈদের আগের সপ্তাহে কুরিয়ারের টাকা আসে, কিন্তু তুলতে পারেন না।
বন্ধু বা আত্মীয় যদি বলেন "ভাই, তোমার একাউন্টে টাকাটা একটু নাও", ভদ্রভাবে না বলুন। আপনার একাউন্ট দিয়ে যে টাকা ঘোরে, তার জবাব আপনাকেই দিতে হয়, আর KYC-তে যে ব্যবসার কথা বলেছেন তার সাথে না মেলা লেনদেন ব্যাংকের চোখে পড়ে।
নগদ টাকা ভেঙে ভেঙে জমা দেওয়ার বুদ্ধিটাও মাথা থেকে বাদ দিন। ২০২৬ সালের অক্টোবরে BFIU-র ওয়েবসাইটের FAQ পেজে লেখা আছে, একটা একাউন্টে একদিনে ১০ লাখ টাকা বা তার বেশি নগদ জমা বা তোলা হলে (ATM আর অনলাইনসহ) ব্যাংক সেটার রিপোর্ট দেয়, যার নাম CTR। এটা কোনো শাস্তি না, রোজকার নিয়ম। কিন্তু রিপোর্ট এড়ানোর জন্য ইচ্ছা করে লেনদেন ভেঙে করাকে একই FAQ "স্ট্রাকচারিং" বলেছে, আর এমন প্যাটার্ন ব্যাংকের চোখে উল্টো সন্দেহ জাগায়। বৈধ ব্যবসার টাকা হলে সোজাসুজি জমা দিন, আর বড় অঙ্কের কাগজ (সাপ্লায়ারের মেমো, কুরিয়ারের ইনভয়েস) রেখে দিন।
আর সবচেয়ে বাজে ভুল হলো একাউন্টে টাকা না রেখে সাপ্লায়ারকে চেক দেওয়া। Negotiable Instruments Act, 1881-এর ১৩৮ ধারাটাই একাউন্টে টাকা না থাকায় চেক ফেরত যাওয়া নিয়ে, তাই এটা শুধু সম্পর্কের ব্যাপার না, আইনি ঝামেলার ব্যাপারও। এ নিয়ে ঝামেলায় পড়লে একজন আইনজীবীর সাথে কথা বলুন।
অনেকদিন কোনো লেনদেন না হলে ব্যাংক একাউন্টটাকে ডরম্যান্ট বা নিষ্ক্রিয় করে দেয়, তখন আবার চালু করতে শাখায় কাগজ নিয়ে যেতে হয়। কত দিনে এটা হয়, খোলার দিনই জিজ্ঞেস করে নিন, আর ব্যবসা বন্ধ থাকলেও মাসে একটা ছোট লেনদেন রাখুন।
কাদের এখনই ব্যবসার কারেন্ট একাউন্ট দরকার নেই
সবার জন্য প্রথম দিন থেকেই ব্যবসার একাউন্ট লাগে না। পেজ খুলেছেন এক মাস হয়নি, সপ্তাহে দশ-পনেরোটা অর্ডার, ট্রেড লাইসেন্স এখনো নেই, তাহলে আগে লাইসেন্স করুন। এর মধ্যে ব্যবসার জন্য একটা আলাদা bKash নম্বর রাখুন, আর নিজের নামে একটা আলাদা সেভিংস একাউন্ট খুলে নিন, যেখানে শুধু ব্যবসার টাকা ঢুকবে। কুরিয়ার সেভিংস একাউন্টেও টাকা দেয়, Pathao-র পেজেই সেটা লেখা। এতে ব্যবসা আর সংসারের টাকা অন্তত আলাদা থাকে, আর কাগজ তৈরি হলে কারেন্ট একাউন্টে চলে যাবেন।
আবার যাঁর ব্যবসা দুই-তিনজন মিলে, তাঁর একাউন্ট খুলতে হবে ফার্মের নামে, কারও একার নামে না। সেখানে চুক্তিপত্র আর সব পার্টনারের কাগজ লাগে, আর কার সইয়ে টাকা উঠবে, একজনের না দুজনেরই, সেটা ব্যাংককে লিখে দিতে হয়। চুক্তিপত্রে টাকা তোলার যে সীমা লিখেছেন, ব্যাংকের ফর্মেও সেটাই বসান। লিমিটেড কোম্পানি হলে কাগজের লিস্ট পুরোপুরি আলাদা, সেটা এই লেখায় নেই, কোম্পানির কাগজ হাতে নিয়ে ব্যাংকের SME ডেস্কে কথা বলুন।
আজই যা করে ফেলবেন
এক ঘণ্টা সময় নিয়ে, হাতে যা আছে তা দিয়েই এই কাজগুলো সেরে ফেলুন।
- ট্রেড লাইসেন্সটা বের করে দেখুন মেয়াদ আছে কি না, আর ব্যবসার নামটা ইংরেজিতে কী বানানে লিখবেন সেটা একটা কাগজে লিখে রাখুন।
- কুরিয়ারের প্যানেল খুলে গত তিন মাসে কত টাকা পেয়েছেন যোগ করুন। এটাই ব্যাংকের "মাসে কত লেনদেন" প্রশ্নের উত্তর।
- বাসা বা গোডাউনের কাছের দুইটা ব্যাংকের ওয়েবসাইটে Schedule of Charges খুলে কারেন্ট একাউন্টের চার্জ পাশাপাশি লিখুন।
- শাখায় ফোন করে তিনটা প্রশ্ন করুন। কাগজের লিস্ট কী, BIN বা তালিকাভুক্তির কোন প্রমাণ চায়, আর পরিচয়দানকারী লাগে কি না।
- NID, ছবি, e-TIN, ইউটিলিটি বিল আর নমিনির কাগজ এক ফাইলে গুছিয়ে রাখুন।
- কুরিয়ারের প্যানেলে পেমেন্টের সেটিংস খুলে দেখে নিন ব্যাংক একাউন্ট বসাতে কী কী ঘর আছে, যেমন একাউন্টের নাম, নম্বর, ব্যাংক, শাখা, কোথাও রাউটিং নম্বরও। তাহলে একাউন্ট খোলার দিনই বসিয়ে দিতে পারবেন।
ব্যবসার একাউন্ট খোলাটা একদিনের দৌড়াদৌড়ি, কিন্তু এর ফল আসে মাসের পর মাস ধরে। ছয় মাস পর যেদিন স্টেটমেন্টটা খুলবেন, দেখবেন প্রতি সপ্তাহে কুরিয়ারের টাকা ঢুকছে আর সাপ্লায়ারের কাছে যাচ্ছে। মাস শেষের ওই খচখচে প্রশ্নটার উত্তর তখন স্ক্রিনেই থাকে, আর লোন চাইতে গেলেও মুখে বোঝাতে হয় না। কুরিয়ারের টাকা অর্ডার ধরে মেলানো, ডেলিভারি হওয়া অর্ডার থেকে লাভ-ক্ষতি আর সাথে আর কী কী এক জায়গায় করা যায়, দেখতে চাইলে WinningSeller-এর সব ফিচার একবার ঘুরে দেখুন।
সাধারণ প্রশ্ন
কারেন্ট একাউন্ট খুলতে কি কি লাগে?
একক মালিকানার ব্যবসার জন্য সাধারণত লাগে হালনাগাদ ট্রেড লাইসেন্স, মালিকের NID, পাসপোর্ট সাইজের ছবি, e-TIN সার্টিফিকেট, নমিনির NID-র কপি আর ছবি, আর অনেক ব্যাংকে ঠিকানার প্রমাণ হিসেবে ইউটিলিটি বিলের কপি। অর্থ আইন ২০২৬ অনুযায়ী ১ জুলাই ২০২৬ থেকে ব্যবসার কারেন্ট একাউন্ট খুলতে BIN বা ভ্যাট তালিকাভুক্তির প্রমাণও লাগে। লিস্টটা ব্যাংকভেদে একটু আলাদা, তাই যাওয়ার আগে শাখায় ফোন করে জেনে নিন।
কারেন্ট একাউন্ট আর সেভিংস একাউন্টের পার্থক্য কী?
সেভিংস একাউন্ট টাকা জমানোর জন্য, এতে মুনাফা পাওয়া যায়। কারেন্ট একাউন্ট রোজকার লেনদেনের জন্য, সাধারণত কোনো মুনাফা দেয় না, কিন্তু ব্যবসার নামে খোলা যায় আর চেকবইও ব্যবসার নামে পাওয়া যায়। কুরিয়ার, পেমেন্ট গেটওয়ে আর সাপ্লায়ারের লেনদেন একটা ব্যবসার নামের একাউন্টে চললে হিসাব আর লোনের কাগজ দুটোই পরিষ্কার থাকে।
ট্রেড লাইসেন্স ছাড়া কি ব্যবসার নামে কারেন্ট একাউন্ট খোলা যায়?
সাধারণত না। ব্যবসার নামে একাউন্ট মানে ব্যাংককে প্রমাণ দেখাতে হয় যে ওই নামে একটা ব্যবসা আছে, আর একক মালিকানার ব্যবসার জন্য সেই প্রমাণ হলো ট্রেড লাইসেন্স। লাইসেন্স না থাকলে নিজের নামে একটা আলাদা একাউন্ট খুলে শুধু ব্যবসার টাকা রাখতে পারেন, আর এর মধ্যে লাইসেন্সটা করিয়ে নিন।
কারেন্ট একাউন্টে কি BIN লাগে?
লাগে। অর্থ আইন ২০২৬ ভ্যাট আইনের ৪ ধারায় নতুন উপধারা (৩) যোগ করেছে, যাতে ব্যবসা প্রতিষ্ঠানের কারেন্ট বা STD একাউন্ট খোলা ও চালানোর সময় BIN বা তালিকাভুক্তির প্রমাণ দেখাতে বলা হয়েছে, ১ জুলাই ২০২৬ থেকে। বিক্রি কম হলে কোন কাগজ দেখাবেন, সেটা নিজের ভ্যাট সার্কেল অফিস আর ব্যাংকের কাছে আগে জেনে নিন।
ব্যাংক স্টেটমেন্ট কিভাবে পাবো?
সবচেয়ে সহজ হলো ইন্টারনেট ব্যাংকিং বা ব্যাংকের অ্যাপ থেকে মাসের স্টেটমেন্ট PDF করে নামিয়ে নেওয়া। লোন বা অন্য কোনো অফিসিয়াল কাজে অনেক সময় সিল-সই করা স্টেটমেন্ট লাগে, সেটা শাখা থেকে নিতে হয়, আর কিছু ব্যাংক এর জন্য চার্জ রাখে। একাউন্ট খোলার দিনই ইন্টারনেট ব্যাংকিং চালু করিয়ে নিন।
কারেন্ট একাউন্টে বছরে কী কী চার্জ কাটে?
সাধারণত একাউন্ট মেইনটেন্যান্স ফি, চেকবই, ডেবিট কার্ডের বার্ষিক ফি আর SMS এলার্টের চার্জ। এর বাইরে বছরের কোনো সময় ব্যালান্স সরকারের ঠিক করা একটা সীমা পার হলে আবগারি শুল্ক কাটে। প্রতিটা ব্যাংক নিজের ওয়েবসাইটে Schedule of Charges দেয়, একাউন্ট খোলার আগে সেটা দেখে নিন।
আরও পড়ুন
খেলনা ব্যবসার আইডিয়া, কোন খেলনা অনলাইনে চলে আর নিরাপত্তার নিয়ম
বাচ্চাদের খেলনা অনলাইনে বেচতে চাইলে কোন খেলনা চলে, চকবাজার থেকে প্রথম লট কীভাবে নেবেন, ২০২৬ সালে BSTI-র তালিকায় খেলনা আসার মানে কী, ব্যাটারির খেলনা চালিয়ে দেখা, মাপ বোঝানো ছবি আর না ভাঙার প্যাকিং, একটা লটের টাকার হিসাবসহ।
থ্রিফট শপিং কি? পুরনো বিদেশি জ্যাকেট-শার্টের থ্রিফট ব্যবসার নিয়ম
থ্রিফট শপিং কি, মাল কোথা থেকে আসে আর পুরনো কাপড় আমদানির নিয়ম কী বলে, গাইট খুলে বাছাই, ধোয়া আর ছবি, কন্ডিশন সত্যি করে লেখা, আর একটা গাইট থেকে এক পিসের দাম কীভাবে বের করবেন, হিসাবসহ।
অনলাইনে শাড়ির ব্যবসা, তাঁতের শাড়ি থেকে প্রথম লট, ছবি আর ফেরত
অনলাইনে শাড়ির ব্যবসা শুরু করবেন? কোন শাড়ি চলে, টাঙ্গাইলের হাট আর পাইকার, BSTI-র ২০২৬ সালের নতুন শাড়ির নিয়ম, মডেল ছাড়া শাড়ির ছবি, মাপ আর যত্নের কথা লেখা, আর একটা লটে কত থাকে, হিসাবসহ।