উদ্যোক্তা লোন কিভাবে পাওয়া যায়, ব্যাংক যেন আপনাকে ফিরিয়ে না দেয়
স্টক কেনার টাকা দরকার, কিন্তু ব্যাংক ফেসবুক সেলারকে ফিরিয়ে দেয়? বাংলাদেশ ব্যাংকের নিয়ম ধরে দেখুন কোন স্কিমে ৭% বা ৫% সুদে লোন মেলে, জামানত ছাড়া কত টাকা পাওয়া যায়, কী কাগজ লাগে আর সই করার আগে কিস্তির হিসাব কীভাবে কষবেন।
 Shahidujzaman Shahid
এই লেখায় যা আছে
- অনলাইন সেলার কি ব্যাংক থেকে লোন পায়?
- উদ্যোক্তা লোন কিভাবে পাওয়া যায়, কোন দরজা কার জন্য?
- এসএমই লোন কি, সুদের হার আর সীমা কত?
- নতুন ব্যবসার জন্য বা স্টার্টআপ লোন বাংলাদেশ ব্যাংকের কোন স্কিমে?
- নারী উদ্যোক্তা লোন পাবেন যেভাবে
- লোন আবেদনে কী কী কাগজ লাগে?
- ব্যাংক কেন না বলে, ছয় মাসে কী ঠিক করবেন?
- লোন নেওয়ার আগে কিস্তির হিসাব (উদাহরণ)
- লোন পাইয়ে দেওয়ার নামে প্রতারণা চিনবেন কীভাবে?
- আজ কোন কাজটা করবেন?
ঈদের আগে সাপ্লায়ার বলছেন, নগদ টাকা দিলে নতুন লট দেবেন। অথচ আপনার টাকার একটা বড় অংশ আটকে আছে কুরিয়ারে, আর কিছুটা চলে গেছে অ্যাডের ডলারে। তখন মনে হয়, আর দুই লাখ টাকা হাতে থাকলে এবারের সিজনটা ধরা যেত। উদ্যোক্তা লোন কিভাবে পাওয়া যায়, তার সোজা উত্তরটা আগে বলি। ব্যবসার ট্রেড লাইসেন্স, TIN, নিজের নামে একটা ব্যাংক অ্যাকাউন্টে কয়েক মাসের লেনদেন আর বিক্রির হিসাব নিয়ে যে ব্যাংকে অ্যাকাউন্ট আছে, সেই শাখার SME ডেস্কে আবেদন করতে হয়। নতুন উদ্যোক্তা আর নারী উদ্যোক্তাদের জন্য বাংলাদেশ ব্যাংকের কম সুদের স্কিম আছে, কিন্তু সেই টাকাও আসে এই ব্যাংকগুলোর মাধ্যমেই।
নিচে বাংলাদেশ ব্যাংকের সার্কুলার ধরে দেখাচ্ছি কোন স্কিমে সুদ কত, জামানত ছাড়া কত টাকা পাওয়া যায়, ব্যাংক অনলাইন সেলারকে কেন ফিরিয়ে দেয়, আর লোন নেওয়ার আগে কিস্তির হিসাবটা কীভাবে কষবেন। সব সুদের হার আর সীমা অক্টোবর ২০২৬-এ বাংলাদেশ ব্যাংকের ওয়েবসাইটের সার্কুলার আর নাম বলা খবর থেকে নেওয়া। এগুলো বদলায়, তাই আবেদনের দিন ব্যাংকে আরেকবার মিলিয়ে নেবেন।
অনলাইন সেলার কি ব্যাংক থেকে লোন পায়?
পায়, আর নিয়মের দিক থেকে দরজাটা এখন আগের চেয়ে খোলা। বাংলাদেশ ব্যাংক ১৭ মার্চ ২০২৫-এ ছোট ব্যবসার লোন নিয়ে একটা মাস্টার সার্কুলার দিয়েছে, নাম SMESPD সার্কুলার ০১। সেখানে "অপ্রাতিষ্ঠানিক উদ্যোক্তা" বলে একটা ভাগ রাখা হয়েছে। এই ভাগে পড়েন যাঁদের ডিজিটাল কমার্স নির্দেশিকা অনুযায়ী DBID আছে, অথবা যাঁদের bKash-এর মতো পার্সোনাল রিটেইল অ্যাকাউন্ট আছে। মানে ফেসবুক পেজ থেকে বিক্রি করা একজন সেলারকে বাংলাদেশ ব্যাংক নিজেই উদ্যোক্তা হিসেবে চেনে।
একই সার্কুলারে ব্যাংকগুলোকে বলা হয়েছে, ই-কমার্স আর এফ-কমার্স উদ্যোক্তাদের উপযোগী লোন আনতে তারা যেন বিশেষ গুরুত্ব দেয়। নতুন উদ্যোক্তার কিস্তির সময়ও যেন তাঁর ক্যাশ ফ্লো দেখে ঠিক করা হয়। আর অপ্রাতিষ্ঠানিক ও কুটির পর্যায়ের নতুন উদ্যোক্তার কাছে "এত বছরের ব্যবসার অভিজ্ঞতা লাগবে" জাতীয় শর্ত চাপানো যাবে না, সেটাও পরিষ্কার লেখা আছে।
তবে নিয়মে থাকা আর শাখায় গিয়ে টাকা পাওয়া এক জিনিস না। ব্যাংক শেষ পর্যন্ত নিজের লোন নীতিমালা ধরেই চেক করে, আর দেখে আপনি টাকাটা ফেরত দিতে পারবেন কি না। ফেসবুক সেলারদের বড় একটা অংশ আটকে যান ঠিক এখানে। তাঁদের বিক্রি সত্যি, কিন্তু সেই বিক্রির কোনো কাগজ নেই। সেটা কীভাবে ঠিক করবেন, নিচে আলাদা করে বলছি।
উদ্যোক্তা লোন কিভাবে পাওয়া যায়, কোন দরজা কার জন্য?
টাকা আসার রাস্তা মোটামুটি পাঁচটা। প্রথমটা ব্যাংকের নিজের সাধারণ SME লোন। বাকি তিনটা বাংলাদেশ ব্যাংকের রিফাইন্যান্স স্কিম, মানে ব্যাংক আপনাকে লোন দেয় আর পরে বাংলাদেশ ব্যাংক থেকে কম সুদে টাকাটা তুলে নেয়। এজন্য এসব স্কিমে আপনার কাছ থেকে নেওয়া সুদের একটা সর্বোচ্চ সীমা বেঁধে দেওয়া থাকে। পঞ্চমটা এনজিও বা ক্ষুদ্রঋণ প্রতিষ্ঠান।
| কোথা থেকে | আপনার কাছ থেকে সর্বোচ্চ সুদ | এই স্কিমে সর্বোচ্চ | কার জন্য |
|---|---|---|---|
| ব্যাংকের সাধারণ SME লোন | ব্যাংক নিজে ঠিক করে | ব্যবসার আকার অনুযায়ী | ট্রেড লাইসেন্স আর লেনদেনের রেকর্ড আছে যাঁদের |
| নতুন উদ্যোক্তা রিফাইন্যান্স | ৭% | ৩০ লাখ টাকা | আগে কখনো ব্যবসার লোন নেননি যাঁরা |
| নারী উদ্যোক্তা রিফাইন্যান্স | ৫% | ৫ লাখ থেকে ১ কোটি টাকা | নারী মালিকানার ব্যবসা |
| স্টার্টআপ ফান্ড | ৪% | ২ থেকে ৮ কোটি টাকা | প্রযুক্তিনির্ভর নতুন উদ্যোগ |
| এনজিও / ক্ষুদ্রঋণ (MFI) | ২৪% | ছোট অঙ্ক | তাড়াতাড়ি অল্প টাকা দরকার যাঁদের |
নতুন উদ্যোক্তা আর নারী উদ্যোক্তার হিসাব নেওয়া মার্চ ২০২৫-এর CMSME সার্কুলার থেকে, স্টার্টআপেরটা ৯ জুলাই ২০২৫-এর স্টার্টআপ সার্কুলার থেকে। ক্ষুদ্রঋণের ২৪% সীমা মাইক্রোক্রেডিট রেগুলেটরি অথরিটি (MRA) ২০১৯ সালের মাঝামাঝি ঠিক করেছিল, আর ২০২৪ সালের আগস্টে প্রথম আলোর খবরে বলা হয়েছিল এই হারই চলছে। এটা ক্রমহ্রাসমান হিসাবে, মানে কিস্তি দিতে দিতে বাকি টাকা যত কমে, সুদও তত কমে।
নতুন উদ্যোক্তা স্কিমটা অনলাইন সেলারদের জন্য সবচেয়ে কাজের। সার্কুলারে নতুন উদ্যোক্তা বলতে তাঁদের বোঝানো হয়েছে, যাঁরা আগে কখনো ব্যবসার কাজে ব্যাংক বা ফাইন্যান্স কোম্পানি থেকে লোন নেননি। ব্যাংক এটা মেলায় আপনার CIB রিপোর্ট দেখে, মানে বাংলাদেশ ব্যাংকের লোনের ডেটাবেসে আপনার নামে কী আছে। প্রথম লোন নেওয়ার পর ৪ বছর পর্যন্ত আপনি নতুন উদ্যোক্তাই থাকবেন। এই স্কিমে জামানত ছাড়া লোনে সর্বোচ্চ ১০ লাখ টাকা পর্যন্ত রিফাইন্যান্স ধরা আছে।
SME ফাউন্ডেশনেরও একটা রাস্তা আছে, নাম ক্রেডিট হোলসেলিং। SME ফাউন্ডেশনের ওয়েবসাইটে লেখা, তারা অংশীদার ব্যাংকের মাধ্যমে বাছাই করা ক্লাস্টার, খাত আর গ্রুপের উদ্যোক্তাদের জামানত ছাড়া এক অঙ্কের সুদে লোন দেয়, আর ঢাকার বাইরের ছোট ও নারী উদ্যোক্তারা অগ্রাধিকার পান। The Business Standard-এর ১৭ জুন ২০২৬-এর খবর অনুযায়ী এবারের দফায় সুদ ৮%, লোন ১ লাখ থেকে ২৫ লাখ টাকা, আর ১০ লাখ পর্যন্ত জামানত লাগবে না। আপনার এলাকা বা খাত এই লিস্টে পড়ে কি না, ফাউন্ডেশনের অফিসে বা অংশীদার ব্যাংকে জিজ্ঞেস করে জেনে নিন।
এসএমই লোন কি, সুদের হার আর সীমা কত?
SME লোন মানে কুটির, মাইক্রো, ক্ষুদ্র আর মাঝারি ব্যবসার জন্য ব্যাংকের লোন। বাংলাদেশ ব্যাংক এখন একে CMSME বলে। আপনার ব্যবসা কোন ভাগে পড়বে, সেটা ঠিক করতে ব্যাংক দেখে জমি আর ঘর বাদ দিয়ে ব্যবসার স্থায়ী জিনিসপত্রের দাম কত। এর সাথে দেখে কয়জন মানুষ কাজ করেন, আর বছরে কত টাকার বেচাকেনা হয়।
বেশিরভাগ ফেসবুক সেলার কিনে এনে বেচেন, তাই সার্কুলারের "ট্রেডিং" বা ব্যবসা খাতে পড়েন। মার্চ ২০২৫-এর সার্কুলারের টেবিল অনুযায়ী স্থায়ী জিনিসপত্র ৫ লাখ টাকার কম আর পরিবারসহ ১০ জন পর্যন্ত মানুষ হলে আপনি অপ্রাতিষ্ঠানিক উদ্যোক্তা, এই ভাগে লোনের সীমা ৫ লাখ টাকা। স্থায়ী জিনিসপত্র ১৫ লাখ পর্যন্ত, লোক ১০ জন পর্যন্ত আর বছরে বেচাকেনা ২ কোটি টাকা পর্যন্ত হলে আপনি মাইক্রো ট্রেডিং, তখন সীমা ৭৫ লাখ টাকা। প্রথম বছরের একজন সেলারের জন্য এই সীমা কোনো বাধা না। আসল বাধা হলো ব্যাংককে নিজের বিক্রি দেখাতে না পারা।
জামানতের কথাটা পরিষ্কার করে বলি, কারণ অনেকে ভাবেন জমির দলিল ছাড়া লোন হয় না। সার্কুলারে লেখা আছে, CMSME খাতে ৫ লাখ টাকা পর্যন্ত লোন জামানত ছাড়া দিতে হবে। আর ই-কমার্স বা এফ-কমার্স ব্যবসার আকার আর লেনদেন দেখে ব্যাংক এর বেশিও জামানত ছাড়া দিতে পারে। জামানতের বদলে ব্যাংক একজন জামিনদার চাইতে পারে, কিন্তু নির্দিষ্ট কাউকে, যেমন বড় চাকরিজীবী আত্মীয়, স্বামী বা ভাইকে জামিনদার করতেই হবে, এমন শর্ত দেওয়া যাবে না। ১০ লাখ টাকা পর্যন্ত আবেদনে CIB চার্জও নেওয়া যাবে না।
সুদের হারে আসি। কোনো স্কিমের মধ্যে না পড়লে সাধারণ SME লোনের সুদ প্রতিটা ব্যাংক বাংলাদেশ ব্যাংকের সাধারণ নিয়মের মধ্যে থেকে নিজে ঠিক করে। তাই "SME লোনের সুদ কত" প্রশ্নের একটা উত্তর হয় না, আপনার ব্যাংক যা লিখিতভাবে দেবে, সেটাই আপনার হার। কম সুদ পেতে হলে ওপরের টেবিলের কোনো স্কিমের মধ্যে পড়তে হবে। এর সাথে আরেকটা নতুন রাস্তা যোগ হয়েছে। The Business Standard ৮ জুন ২০২৬-এ জানিয়েছে, বাংলাদেশ ব্যাংক চালু CMSME ব্যবসার ওয়ার্কিং ক্যাপিটালের জন্য ৫,০০০ কোটি টাকার একটা রিভলভিং ফান্ড খুলেছে, মানে শোধ হওয়া টাকা আবার নতুন লোনে যায়। এখানে ব্যাংক আপনার কাছ থেকে সর্বোচ্চ ৯% সুদ নিতে পারবে, আর ৩ থেকে ৬ মাস গ্রেস পিরিয়ড পাওয়া যাবে। গ্রেস পিরিয়ড মানে প্রথম কয়েক মাস কিস্তি দিতে হয় না। স্টক কেনার টাকা ঠিক এই ওয়ার্কিং ক্যাপিটালের মধ্যেই পড়ে।
নতুন ব্যবসার জন্য বা স্টার্টআপ লোন বাংলাদেশ ব্যাংকের কোন স্কিমে?
"স্টার্টআপ লোন ৪% সুদে" খবরটা অনেকে দেখেছেন, তাই এটা আলাদা করে বলা দরকার। বাংলাদেশ ব্যাংকের ৯ জুলাই ২০২৫-এর SMESPD সার্কুলার ০২-এ স্টার্টআপ লোনের নিয়ম দেওয়া আছে। সেখানে সুদ ধরা হয়েছে সর্বোচ্চ ৪%। রেজিস্ট্রেশনের ২ বছরের মধ্যে থাকা উদ্যোগ পেতে পারে ২ কোটি, ২ থেকে ৬ বছরের উদ্যোগ ৫ কোটি, আর ৬ থেকে ১২ বছরের উদ্যোগ ৮ কোটি টাকা পর্যন্ত। মেয়াদ গ্রেস পিরিয়ডসহ সর্বোচ্চ ৮ বছর, আর গ্রেস পিরিয়ড ৬ মাস থেকে ২ বছর। উদ্যোক্তার বয়স কমপক্ষে ২১ হতে হবে, কেউ লোন খেলাপি হলে চলবে না, আর ব্যবসাটা বাংলাদেশে রেজিস্টার করা থাকতে হবে। ব্যবসার বয়স গোনা হয় ট্রেড লাইসেন্স বা RJSC রেজিস্ট্রেশনের তারিখ থেকে।
কিন্তু এখানে একটা বড় শর্ত আছে, যেটা খবরের শিরোনামে আসে না। সার্কুলারের সংজ্ঞায় স্টার্টআপ মানে প্রযুক্তিনির্ভর উদ্যোগ, যা নতুন কিছু বানায় বা নতুন পদ্ধতি আনে, আর দ্রুত বড় হতে পারে। পাইকারি বাজার থেকে থ্রি-পিস কিনে পেজে বেচা ভালো ব্যবসা, কিন্তু এই সংজ্ঞায় সাধারণত পড়ে না। আপনি যদি নিজের অ্যাপ বা প্ল্যাটফর্ম বানান, বা এমন কোনো সার্ভিস যা প্রযুক্তি দিয়ে নতুন কিছু করছে, তাহলে এই স্কিমের কথা ভাবুন। আর সরকারি-বেসরকারি প্রতিষ্ঠান বা বিশ্ববিদ্যালয়ের কোনো স্টার্টআপ বাছাই প্রোগ্রাম থেকে বাছাই হলে লোনে অগ্রাধিকার পাওয়ার কথাও সার্কুলারে লেখা আছে।
পাইকারি কিনে পেজে বেচেন এমন নতুন সেলারের জন্য আসল রাস্তা হলো ওপরের নতুন উদ্যোক্তা স্কিম, যেখানে সুদ ৭%। ব্যাংকে গিয়ে স্টার্টআপ লোন না চেয়ে সরাসরি বলুন, "আমি নতুন উদ্যোক্তা, CMSME-র নতুন উদ্যোক্তা রিফাইন্যান্স স্কিমে আবেদন করতে চাই।" নাম ধরে বললে শাখার কর্মকর্তা বুঝে যান আপনি খোঁজ নিয়েই এসেছেন।
নারী উদ্যোক্তা লোন পাবেন যেভাবে
বাংলাদেশের অনেক অনলাইন পেজ আসলে নারীরা চালান, তাই এই অংশটা অনেকের কাজে লাগবে। আগে দেখে নিন ব্যবসাটা কাগজে কার নামে। মার্চ ২০২৫-এর সার্কুলার অনুযায়ী একক মালিকানার ব্যবসা নারী উদ্যোগ ধরা হবে, যদি মালিক নিজে নারী হন। পার্টনারশিপ বা কোম্পানিতে নারীদের অন্তত ৫১% মালিকানা লাগবে। অথবা অন্তত ২০% মালিকানার সাথে MD, CEO বা চেয়ারম্যানের মতো পদে একজন নারী থাকতে হবে, কিংবা স্থায়ী কর্মীদের অন্তত ৫১% নারী হতে হবে। পেজ আপা চালান, কিন্তু ট্রেড লাইসেন্স ভাইয়ের নামে, এমন হলে কাগজে সেটা নারী উদ্যোগ না। লোনের কথা ভাবলে ট্রেড লাইসেন্স যিনি ব্যবসা চালান তাঁর নামেই করুন।
এবার সুবিধাগুলো দেখি। নারী উদ্যোক্তারা জামানত ছাড়া ২৫ লাখ টাকা পর্যন্ত লোন পেতে পারেন। জামানতের বদলে ব্যাংক তখন ব্যক্তিগত গ্যারান্টি নিতে পারে, অথবা কোনো চেম্বার, সমিতি, SME ফাউন্ডেশন বা BSCIC-এর মতো প্রতিষ্ঠানের দেওয়া সামাজিক গ্যারান্টি। নারী উদ্যোক্তা রিফাইন্যান্স স্কিমে সুদ সর্বোচ্চ ৫%। এই স্কিমে সীমা অপ্রাতিষ্ঠানিক উদ্যোক্তার জন্য ৫ লাখ, কুটির শিল্পে ২০ লাখ, মাইক্রোতে ৫০ লাখ আর ক্ষুদ্র শিল্পে ১ কোটি টাকা। সময়মতো পুরো লোন শোধ করলে শোধ করা টাকার ১% প্রণোদনা হিসেবে উদ্যোক্তার অ্যাকাউন্টে ফেরত আসার কথাও সার্কুলারে লেখা।
সার্কুলারে প্রতিটা ব্যাংকের প্রতিটা শাখায় নারী উদ্যোক্তাদের জন্য আলাদা ডেস্ক রাখতে বলা হয়েছে, নাম Women Entrepreneur Dedicated Desk। শাখায় গিয়ে এই ডেস্কটা খুঁজুন। নতুন নারী উদ্যোক্তার কাছে অভিজ্ঞতার শর্ত নিয়ে নমনীয় হতে বলা আছে, আর প্রতিটা শাখাকে বছরে অন্তত তিনজন নতুন নারী উদ্যোক্তাকে প্রশিক্ষণ দিয়ে অন্তত একজনকে লোন দিতে বলা হয়েছে। স্টার্টআপ সার্কুলারেও বাংলাদেশ ব্যাংকের স্টার্টআপ ফান্ডের লোনের অন্তত ১০% নারী উদ্যোক্তাদের দেওয়ার নিয়ম আছে।
লোন আবেদনে কী কী কাগজ লাগে?
সার্কুলারে বলা আছে, কুটির, মাইক্রো আর অপ্রাতিষ্ঠানিক উদ্যোক্তাদের জন্য বাংলায় লেখা আবেদন ফর্ম রাখতে হবে, আর ফর্ম পূরণে ব্যাংকের কর্মকর্তারা সাহায্য করবেন। কাগজের লিস্ট ব্যাংকভেদে একটু আলাদা হয়। উদাহরণ হিসেবে অক্টোবর ২০২৬-এ Mutual Trust Bank-এর SME পেজে যে কাগজগুলোর কথা লেখা আছে, সেগুলো দেখে নিন।
- বাংলায় লেখা আবেদনপত্র
- হালনাগাদ ট্রেড লাইসেন্স
- TIN সার্টিফিকেট
- নিজের সম্পদের হিসাব (নেট ওয়ার্থ স্টেটমেন্ট বা আয়কর রিটার্নের IT-10B)
- ব্যবসাভেদে লাগলে VAT সার্টিফিকেট বা অন্য লাইসেন্স
- আপনার আর জামিনদারের NID-র কপি
- CIB আন্ডারটেকিং ফর্ম, যেটা ব্যাংকই দেয়
- আগের বছর, এই বছর আর সামনের বছরের আনুমানিক আয়-ব্যয়ের হিসাব
- ব্যাংক স্টেটমেন্ট, থাকলে
ট্রেড লাইসেন্স না থাকলে আগে সেটা করে নিন, বাসার ঠিকানায় কীভাবে করবেন সেটা আছে অনলাইন ব্যবসার ট্রেড লাইসেন্সের লেখায়। লিস্টের মধ্যে অনলাইন সেলারের জন্য সবচেয়ে কঠিন হলো আয়-ব্যয়ের হিসাব আর ব্যাংক স্টেটমেন্ট। এই দুটোই বলে দেয় আপনার ব্যবসা আসলে কত বড়। মুখে বললে ব্যাংক মানে না, কাগজে দেখাতে হয়।
আবেদন জমা দিলে ব্যাংক একটা রিসিট বা মোবাইলে নোটিফিকেশন দেবে, সেটা রেখে দিন। সার্কুলার অনুযায়ী সব কাগজসহ পুরো আবেদন পাওয়ার ১০ কর্মদিবসের মধ্যে ব্যাংককে সিদ্ধান্ত জানাতে হবে, বোর্ডের অনুমোদন লাগলে ৩০ কর্মদিবস। আবেদন বাতিল হলে কারণটা লিখিতভাবে, SMS বা ইমেইলে জানাতে হবে, আর আপনি ব্যাংকের পরের ধাপের কর্মকর্তার কাছে আবার বিবেচনার আবেদন করতে পারবেন।
ব্যাংক কেন না বলে, ছয় মাসে কী ঠিক করবেন?
ধরুন আপনার পেজে মাসে চার-পাঁচশো অর্ডার হয়, তবু ব্যাংক না বলে দিল। শুনে মনটা ভেঙে যায়, কারণ আপনি জানেন প্রতিটা অর্ডারের পেছনে আপনার কত রাত জাগা আছে। কিন্তু ব্যাংকের চোখ দিয়ে দেখুন। কুরিয়ারের টাকা আসে আপনার পার্সোনাল bKash-এ, সেখান থেকে বাজার হয়, সংসার চলে, আবার সাপ্লায়ারকেও টাকা যায়। ব্যাংকের কাছে আপনার কোনো স্টেটমেন্ট নেই, ট্রেড লাইসেন্স নেই, মাস শেষে লাভ কত তার কোনো খাতা নেই। ব্যাংকের কর্মকর্তা আপনাকে বিশ্বাস করতে চাইলেও ফাইলে লেখার মতো কিছু পান না।
আরেকটা কারণ CIB। আগে কোনো ক্রেডিট কার্ডের বিল বা কিস্তি সময়মতো না দিয়ে থাকলে সেটা আপনার রিপোর্টে থেকে যায়। আর কেউ লোন খেলাপি হলে কোনো স্কিমেই সুবিধা পান না।
ভালো খবর হলো, এগুলো ছয় মাসেই অনেকটা ঠিক করা যায়। এই সময়টা লোনের জন্য বসে থাকার সময় না, প্রমাণ জমানোর সময়।
- প্রথম মাস। ট্রেড লাইসেন্স আর TIN করুন, আর ব্যবসার নামে একটা আলাদা ব্যাংক অ্যাকাউন্ট খুলুন। কুরিয়ারের প্যানেলে টাকা নেওয়ার জায়গায় এই ব্যাংক অ্যাকাউন্টটা দিন, যাতে প্রতিটা COD-র টাকা ব্যাংকের খাতায় ওঠে।
- প্রতি সপ্তাহে। কাস্টমারের অগ্রিম bKash-এ এলে সেটা ব্যাংকে নিন, সাপ্লায়ারকে যতটা সম্ভব ব্যাংক থেকে পেমেন্ট দিন, আর সাপ্লায়ারের মেমো বা ইনভয়েস রেখে দিন। ছয় মাস পর স্টেটমেন্টে একটা নিয়মিত বেচাকেনার ছবি দেখা যাবে।
- প্রতি মাসের শেষে। লাভ গুনুন শুধু ডেলিভারি হওয়া অর্ডার থেকে, আর মাসের হিসাবটা এক পেজে লিখে রাখুন। কোন কলাম রাখবেন, তা আছে অনলাইন ব্যবসার হিসাব রাখার লেখায়।
- ছয় মাস পর। আগের সব কিস্তি আর কার্ডের বিল সময়মতো দেওয়া আছে কি না দেখে নিন, তারপর যে ব্যাংকে অ্যাকাউন্ট সেখানে আবেদন করুন।
কাজটা প্রথম দুই সপ্তাহ একটু ঝামেলার লাগবে, তারপর অভ্যাস হয়ে যায়। ছয় মাসের স্টেটমেন্ট আর ছয়টা মাসিক হিসাব হাতে থাকলে আপনি আর "শুধু একটা ফেসবুক পেজ" না। আপনি তখন একজন ব্যবসায়ী, যাঁর কাগজ কথা বলে।
লোন নেওয়ার আগে কিস্তির হিসাব (উদাহরণ)
লোন পাওয়ার খুশিতে অনেকে এই হিসাবটা করেন না, আর তিন মাস পর কিস্তির দিন রাতে ঘুম আসে না। তাই আগেই কষে নিন। নিচের সব সংখ্যা একটা উদাহরণ, কোনো ব্যাংকের অফার না।
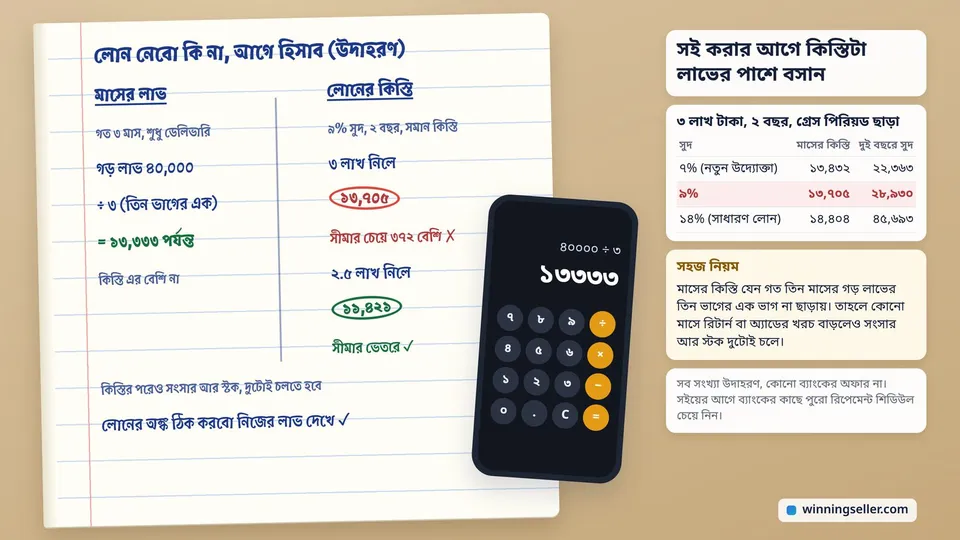
ধরুন আপনি ৩ লাখ টাকা লোন নিলেন ২ বছরের জন্য, মাসে মাসে সমান কিস্তিতে, গ্রেস পিরিয়ড ছাড়া। সুদ ৯% হলে মাসের কিস্তি দাঁড়ায় প্রায় ১৩,৭০৫ টাকা, আর দুই বছরে সুদ যায় প্রায় ২৮,৯৩০ টাকা। নতুন উদ্যোক্তা স্কিমের ৭% সুদে কিস্তি প্রায় ১৩,৪৩২ টাকা, সুদ মোট প্রায় ২২,৩৬৩ টাকা। আর ধরুন সাধারণ লোনে ব্যাংক ১৪% চাইল, তাহলে কিস্তি প্রায় ১৪,৪০৪ টাকা, সুদ প্রায় ৪৫,৬৯৩ টাকা। আসল কিস্তি ব্যাংকের হিসাবের পদ্ধতি আর গ্রেস পিরিয়ডের ওপর একটু আলাদা হবে, তাই সই করার আগে ব্যাংকের কাছ থেকে কিস্তির পুরো লিস্ট (রিপেমেন্ট শিডিউল) চেয়ে নিন।
এবার এই কিস্তিকে নিজের ব্যবসার পাশে বসান। ধরুন গত তিন মাসে ডেলিভারি হওয়া অর্ডার থেকে খরচ বাদ দিয়ে আপনার গড় লাভ মাসে ৪০,০০০ টাকা। একটা সহজ নিয়ম ধরে রাখুন। মাসের কিস্তি যেন গত তিন মাসের গড় লাভের তিন ভাগের এক ভাগ ছাড়িয়ে না যায়। কারণটা সোজা। কোনো মাসে রিটার্ন বাড়বে, কোনো মাসে অ্যাডের খরচ বেড়ে যাবে, তখনও যেন কিস্তি দেওয়ার পরে সংসার আর স্টক দুটোই চলে। ৪০,০০০ টাকার তিন ভাগের এক ভাগ প্রায় ১৩,৩৩৩ টাকা। ৯% সুদে ৩ লাখের কিস্তি ১৩,৭০৫ টাকা, মানে একটু বেশি হয়ে যাচ্ছে। একই সুদে আড়াই লাখ টাকা নিলে কিস্তি নামে প্রায় ১১,৪২১ টাকায়, যা নিয়মের মধ্যে থাকে। লোনের অঙ্ক নিজের লাভ দেখে ঠিক করুন, ব্যাংক কত দিতে রাজি সেটা দেখে না।
লোনের টাকা কোথায় যাবে, সেটাও আগে ঠিক করুন। এমন স্টকে দিন যা আগে বিক্রি হয়েছে, যার চাহিদা আপনি জানেন। নতুন প্রোডাক্ট টেস্ট করতে বা "এবার অ্যাড বাড়িয়ে দেখি" ভেবে লোনের টাকা অ্যাডে ঢালবেন না। অ্যাডের ডলার একবার খরচ হলে আর ফেরত আসে না, অথচ কিস্তি প্রতি মাসে ঠিকই আসবে। স্টক পড়ে থাকলেও অন্তত কম দামে ছেড়ে দিয়ে কিছু টাকা তোলা যায়।
আর একটা সত্যি কথা। অনেক সেলারের আসলে লোন লাগে না, লাগে টাকার হিসাবটা গোছানো। কুরিয়ারের টাকা কবে আসে আর কোথায় আটকে থাকে, সেটা না বুঝে লোন নিলে লোনের টাকাও একই জায়গায় আটকাবে। আগে ক্যাশ অন ডেলিভারির ক্যাশ ফ্লোর লেখাটা পড়ে দেখুন, হাতের টাকাতেই সমস্যা মেটে কি না।
লোন পাইয়ে দেওয়ার নামে প্রতারণা চিনবেন কীভাবে?
টাকার টানাটানির সময়েই মানুষ সবচেয়ে সহজে ফাঁদে পড়ে। ফেসবুকে প্রায়ই অ্যাড দেখবেন, "কোনো কাগজ ছাড়া ৫ মিনিটে লোন" বা "সরকারি উদ্যোক্তা লোন পাইয়ে দেব"। এসবের পেছনে সাধারণত দুই রকম মানুষ থাকে।
এক দল হলো অনুমোদনহীন লোন অ্যাপ। Dhaka Tribune-এর ২৯ আগস্ট ২০২৬-এর খবর অনুযায়ী বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট (BFIU) ৩১টা ভুয়া লোন অ্যাপ চিহ্নিত করেছে। এসব অ্যাপ আবেদনের সময় NID, ব্যাংকের তথ্য, ফোনের কন্ট্যাক্ট লিস্ট আর ছবি নিয়ে নেয়। পরে কিস্তি নিয়ে চাপ দেয়, আর ব্যক্তিগত তথ্য ফাঁস করার হুমকি দিয়ে চুক্তির চেয়ে অনেক বেশি টাকা আদায় করে। BFIU বলেছে, বাংলাদেশ ব্যাংকের নিয়ম না মেনে লোন দেওয়া বৈধ না।
আরেক দল দালাল। তাঁরা বলেন, ব্যাংকে "লোক আছে", ফাইল খরচ বা প্রসেসিং ফি বাবদ আগে কিছু টাকা দিলে স্কিমের লোন পাস করিয়ে দেবেন। নিয়মটা উল্টো। সার্কুলারেই বলা আছে, ফর্ম পূরণে ব্যাংকের কর্মকর্তারা সাহায্য করবেন, আর ১০ লাখ টাকা পর্যন্ত আবেদনে CIB চার্জও নেওয়া যাবে না।
আজ কোন কাজটা করবেন?
আজই ব্যাংকে দৌড়ানোর দরকার নেই। আগে নিজেকে তিনটা প্রশ্ন করুন। ট্রেড লাইসেন্স আর ব্যবসার আলাদা ব্যাংক অ্যাকাউন্ট আছে কি? গত ছয় মাসের বিক্রি কি কোনো স্টেটমেন্ট বা খাতায় দেখানো যায়? আর লোনের টাকা দিয়ে ঠিক কোন স্টক কিনবেন, যেটা আগে বিক্রি হয়েছে? তিনটার উত্তর "হ্যাঁ" হলে যে ব্যাংকে অ্যাকাউন্ট আছে, সেখানে SME ডেস্কে গিয়ে নতুন উদ্যোক্তা স্কিমের নাম ধরে জিজ্ঞেস করুন, নারী উদ্যোক্তা হলে নারী উদ্যোক্তা ডেস্কে। একটাও "না" হলে ওপরের ছয় মাসের কাজটা আজ থেকে শুরু করুন। ছয় মাস পর যেদিন ব্যাংকের কর্মকর্তা আপনার ফাইল উল্টে বলবেন "কাগজ তো সব ঠিক আছে", সেদিন বুঝবেন অপেক্ষাটা বৃথা যায়নি।
ব্যাংক সবচেয়ে বেশি দেখতে চায় আপনার আসল লাভ, আর সেটা আসে ডেলিভারি হওয়া অর্ডার থেকে, নেওয়া অর্ডার থেকে না। WinningSeller-এ প্রতিটা অর্ডারের কুরিয়ার স্ট্যাটাস আপডেট হয়ে থাকে, আর লাভ-ক্ষতির হিসাব হয় শুধু ডেলিভারি হওয়া অর্ডার ধরে। অ্যাডের খরচও আলাদা করে লেখা যায়, আর অর্ডারের লিস্ট CSV করে নামিয়ে রাখা যায়। ছয় মাস পর ব্যাংকে যাওয়ার দিন মাসভিত্তিক বিক্রি আর লাভের হিসাবটা তাই হাতেই থাকে। কী কী আছে, ফিচারের পেজে দেখে নিন।
সাধারণ প্রশ্ন
ট্রেড লাইসেন্স ছাড়া কি উদ্যোক্তা লোন পাওয়া যায়?
ব্যাংকে সাধারণত পাওয়া যায় না, কারণ প্রায় সব ব্যাংকের কাগজের লিস্টে হালনাগাদ ট্রেড লাইসেন্স থাকে। বাংলাদেশ ব্যাংকের মার্চ ২০২৫-এর CMSME সার্কুলারে অবশ্য DBID বা bKash-এর মতো পার্সোনাল রিটেইল অ্যাকাউন্ট থাকা ছোট উদ্যোক্তাদেরও "অপ্রাতিষ্ঠানিক উদ্যোক্তা" ধরা হয়েছে, যাঁদের সর্বোচ্চ ৫ লাখ টাকা পর্যন্ত লোন দেওয়া যায়। তবু ট্রেড লাইসেন্স করে নিলে আবেদন অনেক সহজ হয়।
জামানত ছাড়া কত টাকা পর্যন্ত লোন পাওয়া যায়?
বাংলাদেশ ব্যাংকের মার্চ ২০২৫-এর CMSME সার্কুলার বলছে, ৫ লাখ টাকা পর্যন্ত লোন জামানত ছাড়া দিতে হবে। ই-কমার্স বা এফ-কমার্স ব্যবসার লেনদেন দেখে ব্যাংক এর বেশিও জামানত ছাড়া দিতে পারে। নারী উদ্যোক্তারা ব্যক্তিগত বা সামাজিক গ্যারান্টি দিয়ে ২৫ লাখ টাকা পর্যন্ত জামানত ছাড়া পেতে পারেন।
নতুন উদ্যোক্তা লোনের সুদ কত?
বাংলাদেশ ব্যাংকের নতুন উদ্যোক্তা রিফাইন্যান্স স্কিমে ব্যাংক আপনার কাছ থেকে সর্বোচ্চ ৭% সুদ নিতে পারে, আর এই স্কিমে ৩০ লাখ টাকা পর্যন্ত লোন ধরা যায়। নতুন উদ্যোক্তা মানে যিনি আগে কখনো ব্যবসার জন্য ব্যাংক বা ফাইন্যান্স কোম্পানি থেকে লোন নেননি। ব্যাংক এটা আপনার CIB রিপোর্ট দেখে মিলিয়ে নেয়।
নারী উদ্যোক্তা লোনে সুদ কত?
বাংলাদেশ ব্যাংকের নারী উদ্যোক্তা রিফাইন্যান্স স্কিমে সুদ সর্বোচ্চ ৫%। মার্চ ২০২৫-এর সার্কুলারে এই স্কিমের সীমা অপ্রাতিষ্ঠানিক উদ্যোক্তার জন্য ৫ লাখ, কুটির শিল্পে ২০ লাখ, মাইক্রোতে ৫০ লাখ আর ক্ষুদ্র শিল্পে ১ কোটি টাকা। সময়মতো লোন শোধ করলে শোধ করা টাকার ওপর ১% প্রণোদনাও পাওয়ার কথা বলা আছে।
লোনের আবেদন করলে ব্যাংক কত দিনে জানায়?
CMSME সার্কুলার অনুযায়ী সব কাগজসহ পুরো আবেদন জমা দেওয়ার ১০ কর্মদিবসের মধ্যে ব্যাংককে সিদ্ধান্ত জানাতে হবে। বোর্ডের অনুমোদন লাগলে ৩০ কর্মদিবস পর্যন্ত লাগতে পারে। আবেদন বাতিল হলে কেন বাতিল হলো, সেটা লিখিতভাবে, SMS বা ইমেইলে জানাতে হয়।
কেউ টাকা নিয়ে লোন পাইয়ে দেবে বললে কী করব?
টাকা দেবেন না। ব্যাংকের লোনে আবেদন করতে কোনো দালাল লাগে না, আবেদন ফর্ম পূরণেও ব্যাংকের কর্মকর্তাদেরই সাহায্য করার কথা। কেউ আগে ফি চাইলে বা ব্যাংকে "লোক আছে" বললে সরাসরি ব্যাংকের শাখায় গিয়ে জিজ্ঞেস করুন, আর অভিযোগ থাকলে বাংলাদেশ ব্যাংকের হটলাইন 16236-এ ফোন দিন।
আরও পড়ুন
খেলনা ব্যবসার আইডিয়া, কোন খেলনা অনলাইনে চলে আর নিরাপত্তার নিয়ম
বাচ্চাদের খেলনা অনলাইনে বেচতে চাইলে কোন খেলনা চলে, চকবাজার থেকে প্রথম লট কীভাবে নেবেন, ২০২৬ সালে BSTI-র তালিকায় খেলনা আসার মানে কী, ব্যাটারির খেলনা চালিয়ে দেখা, মাপ বোঝানো ছবি আর না ভাঙার প্যাকিং, একটা লটের টাকার হিসাবসহ।
থ্রিফট শপিং কি? পুরনো বিদেশি জ্যাকেট-শার্টের থ্রিফট ব্যবসার নিয়ম
থ্রিফট শপিং কি, মাল কোথা থেকে আসে আর পুরনো কাপড় আমদানির নিয়ম কী বলে, গাইট খুলে বাছাই, ধোয়া আর ছবি, কন্ডিশন সত্যি করে লেখা, আর একটা গাইট থেকে এক পিসের দাম কীভাবে বের করবেন, হিসাবসহ।
অনলাইনে শাড়ির ব্যবসা, তাঁতের শাড়ি থেকে প্রথম লট, ছবি আর ফেরত
অনলাইনে শাড়ির ব্যবসা শুরু করবেন? কোন শাড়ি চলে, টাঙ্গাইলের হাট আর পাইকার, BSTI-র ২০২৬ সালের নতুন শাড়ির নিয়ম, মডেল ছাড়া শাড়ির ছবি, মাপ আর যত্নের কথা লেখা, আর একটা লটে কত থাকে, হিসাবসহ।