ডুয়েল কারেন্সি কার্ড কিভাবে বানাবো, অ্যাডের জন্য কাগজ আর লিমিট
ফেসবুক অ্যাডের বিল নিজের কার্ডে দিতে চাইলে কোন ব্যাংকে কী কাগজ লাগে, পাসপোর্টে এনডোর্সমেন্ট কেন লাগে, বাংলাদেশ ব্যাংকের নিয়মে বছরে কত ডলার খরচ করা যায়, আর Meta-তে কার্ড দেওয়ার পরও পেমেন্ট কেন ফেল করে।
 Shahidujzaman Shahid
এই লেখায় যা আছে
- ডুয়েল কারেন্সি কার্ড কি, ফেসবুক অ্যাডে কেন লাগে?
- ডুয়েল কারেন্সি কার্ড করতে কি কি লাগে?
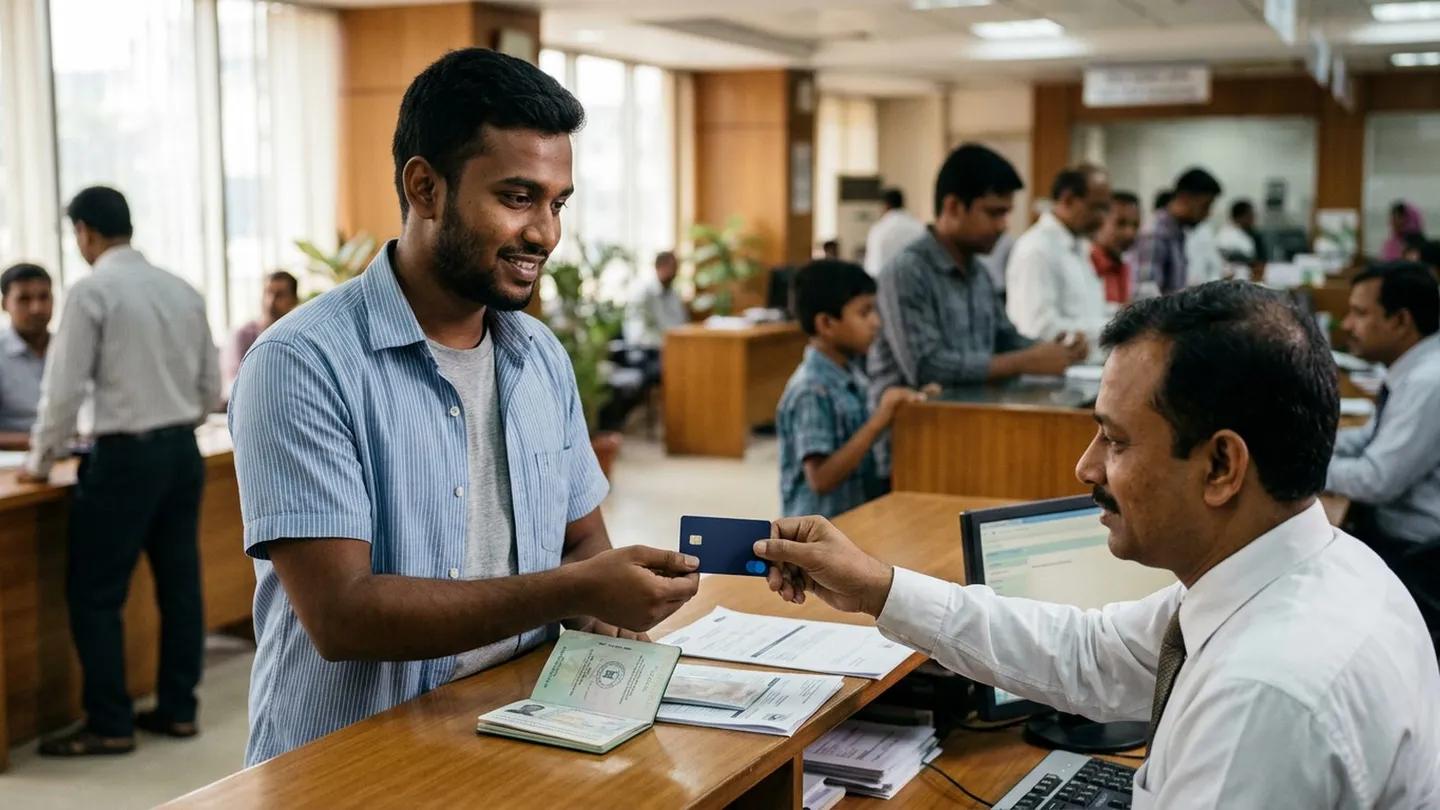
- ডুয়েল কারেন্সি কার্ড কিভাবে বানাবো, ব্যাংকে গিয়ে কোন কাজগুলো করবেন
- পাসপোর্ট ছাড়া ডলার কার্ড হয় কি, প্রিপেইড আর ভার্চুয়াল কার্ড
- কোন কোন ব্যাংক দেয়, কীভাবে বাছবেন?
- বছরে কত ডলার খরচ করা যায়, নিয়মটা কার?
- কার্ডের চার্জ কত, ইস্যু, বছরের ফি আর ডলার রেট
- Meta-তে কার্ড যোগ করার পর পেমেন্ট ফেল করে কেন?
- ডলার কার্ড না থাকলে কী করবেন, আর কী করবেন না
- আজ কোন কাজটা করবেন?
ডুয়েল কারেন্সি কার্ড কিভাবে বানাবো, এর ছোট উত্তর হলো আপনার লাগবে একটা ব্যাংক অ্যাকাউন্ট, নিজের NID আর একটা বৈধ পাসপোর্ট। ব্যাংক থেকে ডেবিট, প্রিপেইড বা ক্রেডিট কার্ড নেবেন, তারপর ওই ব্যাংকের ব্রাঞ্চে গিয়ে পাসপোর্টে ডলারের একটা অঙ্ক এনডোর্স করাবেন। এই এনডোর্সমেন্টের পরেই কার্ডটা দিয়ে ডলারে পেমেন্ট করা যায়। এরপর কার্ডে ই-কমার্স লেনদেন চালু করে Meta-তে কার্ডটা বসালেই অ্যাডের বিল দিতে পারবেন।
নিচের নিয়ম আর লিমিটগুলো বাংলাদেশ ব্যাংকের ৩০ সেপ্টেম্বর ২০২৬-এর সার্কুলার আর ব্যাংকগুলোর নিজেদের কার্ডের পেজ থেকে নেওয়া। এগুলো সাধারণ তথ্য, কোনো আর্থিক পরামর্শ না। ব্যাংক মাঝে মাঝে নিয়ম আর চার্জ চেঞ্জ করে, তাই আবেদনের দিন নিজের ব্যাংকের সাথে একবার মিলিয়ে নেবেন।
ডুয়েল কারেন্সি কার্ড কি, ফেসবুক অ্যাডে কেন লাগে?
ডুয়েল কারেন্সি কার্ড দিয়ে দেশে টাকায় আর বিদেশে ডলারে, দুইভাবেই পেমেন্ট করা যায়। আপনার সাধারণ ডেবিট কার্ড দিয়ে দোকানে বা দেশের ওয়েবসাইটে টাকায় পেমেন্ট হয়। কিন্তু বিদেশি কোনো কোম্পানির বিল দিতে গেলে ব্যাংক সেটা আটকে দেয়। কার্ডের ডলারের অংশটা চালু থাকলে তবেই বিদেশি পেমেন্ট যায়।
ফেসবুক অ্যাডের বিল আসে Meta থেকে, আর Meta একটা বিদেশি কোম্পানি। তাই আপনার কার্ড থেকে অ্যাডের টাকা কাটা মানে একটা বিদেশি অনলাইন পেমেন্ট। এজন্যই শুধু টাকার কার্ড দিয়ে অ্যাড চালাতে গেলে প্রথম বিলেই "payment failed" দেখায়। Meta বাংলাদেশ থেকে আর কোন কোন রাস্তায় টাকা নেয়, সেটা ফেসবুক বুস্ট করার নিয়মের লেখায় পেমেন্টের ধাপে বলা আছে। bKash দিয়ে অ্যাডের পেমেন্টের খবরটাও ওখানেই পাবেন।
একেক ব্যাংকের ডুয়েল কারেন্সি কার্ড একটু আলাদাভাবে চলে, এটা আগে বুঝে নিলে পরে ঝামেলা কম হয়। City Bank-এর কার্ড FAQ-তে লেখা আছে, কার্ডে একটা টাকার অংশ আর একটা ডলারের অংশ থাকে। বিদেশি পেমেন্টের আগে টাকার অংশ থেকে ডলারের অংশে টাকা সরিয়ে নিতে হয়। আবার EBL-এর ডেবিট কার্ডের FAQ বলছে, ডলারে কিছু কিনলে সমান অঙ্কের টাকা সরাসরি আপনার অ্যাকাউন্ট থেকে কেটে নেয়। নাম একই, কিন্তু টাকা কোথা থেকে কাটবে সেটা ব্যাংকভেদে আলাদা।
ডুয়েল কারেন্সি কার্ড করতে কি কি লাগে?
কার্ডের ধরন অনুযায়ী কাগজ বদলায়, তবে দুটো জিনিস প্রায় সব জায়গায় লাগে। একটা আপনার NID, আরেকটা বৈধ পাসপোর্ট। পাসপোর্ট লাগার কারণ বাংলাদেশ ব্যাংকের সার্কুলারেই আছে। ট্রাভেল কোটার বিপরীতে কার্ড দিলে ব্যাংক যত ডলারের জন্য কার্ড দিচ্ছে, সেই অঙ্কটা পাসপোর্টে এনডোর্স করবে। এনডোর্স মানে ব্যাংক আপনার পাসপোর্টে বা তাদের সিস্টেমে অঙ্কটা তুলে রাখে, যাতে বোঝা যায় এই বছর আপনি কত ডলার নিয়েছেন।
ডেবিট কার্ডের জন্য ওই ব্যাংকে আপনার একটা সেভিংস বা কারেন্ট অ্যাকাউন্ট লাগবে। BRAC Bank-এর মাল্টিকারেন্সি ডেবিট কার্ডের পেজে লেখা আছে, অ্যাকাউন্ট খুলে কাছের ব্রাঞ্চে গিয়ে ট্রাভেল কোটা থেকে পাসপোর্ট এনডোর্স করাতে হয়। ডেবিট কার্ডে আলাদা করে আয়ের কাগজ সাধারণত চায় না, কারণ আপনি নিজের জমানো টাকাই খরচ করছেন।
ক্রেডিট কার্ডে কাগজ বেশি লাগে, কারণ এখানে ব্যাংক আপনাকে ধার দিচ্ছে। City Bank-এর কার্ড FAQ-তে (আগস্ট ২০২২-এ আপডেট করা) ক্রেডিট কার্ডের জন্য এই কাগজগুলো চাওয়া হয়েছে।
- দুই কপি পাসপোর্ট সাইজের রঙিন ছবি আর NID-র ফটোকপি
- E-TIN সার্টিফিকেট আর সর্বশেষ আয়কর রিটার্ন জমার স্লিপ
- ছয় মাসের ব্যাংক স্টেটমেন্ট
- চাকরি করলে বেতনের সার্টিফিকেট বা শেষ তিন মাসের পে-স্লিপ, আর অফিসের আইডি বা ভিজিটিং কার্ড
- ব্যবসা করলে ট্রেড লাইসেন্সের ফটোকপি
- ডুয়েল কারেন্সি কার্ড হলে পাসপোর্টের ফটোকপি
আয়কর রিটার্নের ব্যাপারটা হালকাভাবে নেবেন না। আয়কর আইন ২০২৩-এর ধারা ২৬৪-তে যেসব কাজে রিটার্ন জমার প্রমাণ (PSR) দেখাতে হয়, ক্রেডিট কার্ড নেওয়া আর নবায়ন করা তার একটা। রিটার্ন জমা না দিয়ে থাকলে ক্রেডিট কার্ডের আবেদন ওখানেই আটকে যাবে। এমন হলে আপাতত ডেবিট বা প্রিপেইড কার্ড দিয়ে শুরু করুন।
ডুয়েল কারেন্সি কার্ড কিভাবে বানাবো, ব্যাংকে গিয়ে কোন কাজগুলো করবেন
কাজটা চার ধাপে হয়। এর একটা বাদ পড়লেও কার্ড হাতে থাকবে, কিন্তু অ্যাডের পেমেন্ট যাবে না। তাই সিরিয়াল ধরে করুন।
- কার্ড নিন। যে ব্যাংকে অ্যাকাউন্ট আছে, সেখান থেকে ডেবিট বা প্রিপেইড কার্ড নেওয়া সবচেয়ে সহজ। আপনার KYC, মানে পরিচয়ের কাগজপত্র, তাদের কাছে আগেই জমা আছে। ক্রেডিট কার্ড চাইলে ওপরের কাগজগুলো নিয়ে আবেদন করুন।
- পাসপোর্টে এনডোর্স করান। পাসপোর্ট আর কার্ড নিয়ে ব্যাংকের যে ব্রাঞ্চে বিদেশি মুদ্রার কাজ হয়, সেখানে যান। বছরে মোটামুটি কত ডলারের অ্যাড চালাবেন, সেই অঙ্কটা এনডোর্স করতে বলুন। EBL-এর FAQ অনুযায়ী ওদের যেকোনো ব্রাঞ্চে এটা ফ্রিতে করা যায়।
- ডলারের অংশে টাকা দিন আর ই-কমার্স চালু করুন। প্রিপেইড বা ক্রেডিট কার্ডে টাকার অংশ থেকে ডলারের অংশে টাকা নিতে হয়। ডেবিট কার্ডে এটা লাগে না, EBL-এর FAQ অনুযায়ী টাকা সরাসরি অ্যাকাউন্ট থেকে কাটে। এরপর ব্যাংকের কল সেন্টার বা অ্যাপ থেকে বিদেশি অনলাইন লেনদেন চালু করুন। City Bank-এর FAQ-তে লেখা আছে, এটা 16234-এ ফোন করে বা ওদের positivepay পোর্টালে রিকোয়েস্ট দিয়ে চালু করতে হয়।
- Meta-তে কার্ড বসান। Ads Manager-এর Billing and payments অংশে গিয়ে Payment settings খুলুন, তারপর নতুন পেমেন্ট মেথড হিসেবে কার্ডটা দিন। ব্যাংকের রেকর্ডে আপনার যে নাম আর ঠিকানা আছে, Meta-তেও হুবহু সেটাই লিখুন।
একটা ছোট অভ্যাস অনেক ঝামেলা বাঁচায়। City Bank-এর FAQ বিদেশি পেমেন্টের পরে ফরেন ট্রানজেকশন আবার বন্ধ করে দিতে বলে। অ্যাডের কার্ডে এটা প্রতিদিন করা যায় না, কারণ Meta যেকোনো সময় বিল কাটে। তাই অ্যাডের জন্য আলাদা একটা প্রিপেইড কার্ড রাখুন, আর তাতে শুধু অ্যাডের টাকাই রাখুন। তাহলে কার্ডের তথ্য কোথাও ফাঁস হলেও ক্ষতিটা ওই কয়েক ডলারেই থেমে থাকবে।
পাসপোর্ট ছাড়া ডলার কার্ড হয় কি, প্রিপেইড আর ভার্চুয়াল কার্ড
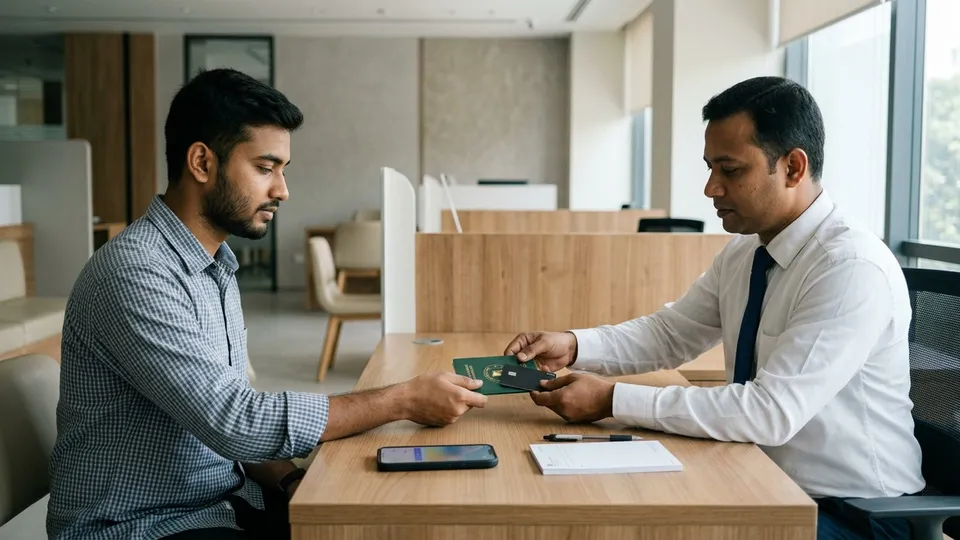
সোজা উত্তর হলো, সাধারণ সেলারের পক্ষে পাসপোর্ট ছাড়া ডলারে পেমেন্ট করা যায় না। কার্ড হাতে পাওয়া যায়, কিন্তু ডলারের অংশ চালু করতে পাসপোর্টে এনডোর্সমেন্ট লাগে। পাসপোর্ট না থাকলে আজই আবেদন করে রাখুন, কারণ ব্যাংকের কাজ শুরু হবে পাসপোর্ট হাতে আসার পরেই।
ভার্চুয়াল কার্ড নিয়ে অনেকের ভুল ধারণা আছে। ভার্চুয়াল কার্ডে প্লাস্টিকের কার্ড থাকে না, অ্যাপের ভেতরেই কার্ড নম্বর, মেয়াদ আর CVV দেখা যায়। অনলাইনে পেমেন্টের জন্য এতেই কাজ চলে। EBL-এর ভার্চুয়াল প্রিপেইড কার্ডের FAQ-তে লেখা আছে, ওদের SKYBANKING অ্যাপ থেকে এটা খোলা যায়, আগে EBL-এ অ্যাকাউন্ট না থাকলেও। এজন্য নিজের NID-র দুই পাশের ছবি, নিজের সইয়ের ছবি আর নমিনির NID-র ছবি দিতে হয়, আর বয়স হতে হয় ১৮ বা তার বেশি।
কিন্তু একই FAQ-তে এটাও লেখা আছে, ডুয়েল কারেন্সির সুবিধা পেতে কার্ডটা পাসপোর্টে এনডোর্স করাতে হবে। এজন্য বৈধ পাসপোর্ট (আর পুরনো পাসপোর্ট থাকলে সেটাও) নিয়ে কাছের ব্রাঞ্চে যেতে হয়। মানে ভার্চুয়াল কার্ড খুলতে পাসপোর্ট লাগে না, কিন্তু ফেসবুক অ্যাডের বিল দিতে লাগে। ওই FAQ অনুযায়ী এই কার্ডে একসাথে সর্বোচ্চ ১৫ লাখ টাকা বা সমান ডলার রাখা যায়। কার্ডের মেয়াদ তিন বছর, আর এটা দিয়ে ATM থেকে টাকা তোলা যায় না।
প্রিপেইড কার্ড অ্যাডের সাথে ভালো মিলে যায়। এতে আগে টাকা লোড করতে হয়, তারপর খরচ করা যায়। ফলে অ্যাডের টাকা আর সংসারের টাকা আলাদা থাকে। মাস শেষে কার্ডের স্টেটমেন্ট দেখেই বুঝবেন অ্যাডে আসলে কত গেল।
পাসপোর্ট ছাড়া কার্ড চালানোর রাস্তা একটাই আছে, আর সেটা সবার জন্য না। বাংলাদেশ ব্যাংকের সার্কুলারে লেখা আছে, বিদেশ থেকে আসা টাকার FC বা RFCD অ্যাকাউন্ট থেকে কার্ড চালালে পাসপোর্টে এনডোর্সমেন্ট লাগে না। ফ্রিল্যান্সিং বা বিদেশের আয়ের টাকা এমন অ্যাকাউন্টে রাখলে ব্যাংককে এটা জিজ্ঞেস করুন। যিনি শুধু দেশে প্রোডাক্ট বেচেন, তাঁর জন্য এই রাস্তা খোলা না।
কোন কোন ব্যাংক দেয়, কীভাবে বাছবেন?
বাংলাদেশের অনেক বেসরকারি ব্যাংকেই ডুয়েল কারেন্সি বা ইন্টারন্যাশনাল কার্ড আছে। এই লেখার জন্য City Bank, EBL আর BRAC Bank-এর অফিসিয়াল পেজ দেখা হয়েছে, আর তিনটারই এমন কার্ড আছে। কোনটা "সবচেয়ে ভালো", সেই লিস্ট এখানে দেব না। কারণ ভালো-খারাপ নির্ভর করে আপনার অ্যাকাউন্ট কোথায়, কাছের ব্রাঞ্চ কোনটা, আর ব্যাংক আপনার কাছ থেকে কত চার্জ রাখে তার ওপর।
বাছার সবচেয়ে সহজ নিয়ম হলো, যে ব্যাংকে আপনার অ্যাকাউন্ট আগে থেকেই চলছে, আগে সেখানে জিজ্ঞেস করুন। নতুন ব্যাংকে গেলে নতুন করে অ্যাকাউন্ট খুলতে আর KYC দিতে হবে, এতে সময় যায়। তারপর নিচের প্রশ্নগুলো ব্যাংকের কল সেন্টার বা ব্রাঞ্চে করুন, আর উত্তরগুলো লিখে রাখুন।
| ব্যাংককে যা জিজ্ঞেস করবেন | কেন জিজ্ঞেস করবেন |
|---|---|
| এই কার্ড দিয়ে কি Meta-র অ্যাডের বিল দেওয়া যাবে? | কিছু কার্ড নির্দিষ্ট কাজের জন্য দেওয়া হয়, অ্যাডে চলে কি না আগে জানা ভালো |
| এনডোর্সমেন্টে কোনো চার্জ আছে কি? | EBL এটা ফ্রি করে, সব ব্যাংকের নিয়ম এক না |
| ইস্যু ফি আর বছরের ফি কত, VAT সহ? | কার্ডটা রাখতেই বছরে কত যাবে, সেটা বোঝা যায় |
| ডলার কাটার সময় কোন রেট ধরেন, মার্কআপ কত? | অ্যাডের প্রতিটা বিলে আসলে কত টাকা কাটবে, সেটা এখান থেকেই ঠিক হয় |
| ই-কমার্স লেনদেন চালু-বন্ধ কীভাবে করব? | পেমেন্ট আটকে গেলে প্রথমে এটাই চেক করতে হয় |
| একবারে সর্বোচ্চ কত ডলারের অনলাইন পেমেন্ট যাবে? | Meta-র থ্রেশহোল্ড এই অঙ্কের নিচে রাখতে হবে |
| কয় বছরের জন্য এনডোর্স করা যায়? | প্রতি জানুয়ারিতে আবার ব্রাঞ্চে যেতে হবে কি না, বোঝা যায় |
শেষ প্রশ্নটার একটা কারণ আছে। বাংলাদেশ ব্যাংকের সার্কুলারে বলা আছে, ব্যাংক চাইলে কার্ডের মেয়াদ পর্যন্ত কয়েক বছরের ট্রাভেল কোটা একবারে এনডোর্স করে দিতে পারে। শর্ত হলো, এক বছরে লিমিটের বেশি খরচ করা যাবে না, আর না-খরচ হওয়া অংশ পরের বছরে যোগ হবে না। আপনার ব্যাংক এই সুবিধা দিলে প্রতি বছর পাসপোর্ট নিয়ে লাইনে দাঁড়াতে হবে না।
বছরে কত ডলার খরচ করা যায়, নিয়মটা কার?
নিয়মটা বাংলাদেশ ব্যাংকের, ব্যাংকগুলো শুধু সেটা মেনে চলে। ৩০ সেপ্টেম্বর ২০২৬-এ বাংলাদেশ ব্যাংকের ফরেন এক্সচেঞ্জ পলিসি ডিপার্টমেন্ট FEPD-1 সার্কুলার নম্বর ৪০ দিয়ে বিদেশি পেমেন্টের নিয়মগুলো এক জায়গায় এনেছে। অ্যাডের কার্ডের জন্য এই সার্কুলারের তিনটা কথা সবচেয়ে কাজের।
প্রথম কথা হলো বছরের কোটা। একজন প্রাপ্তবয়স্ক বাংলাদেশির বছরের ট্রাভেল কোটা এখন ১৮,০০০ ডলার। সার্কুলারের ফুটনোট অনুযায়ী এটা এসেছে ৬ সেপ্টেম্বর ২০২৬-এর FEPD-1 সার্কুলার ৩৩ থেকে, আগে ছিল ১২,০০০ ডলার। অনেক ব্যাংকের পুরনো পেজে এখনো ১২,০০০ লেখা দেখবেন, সেটা দেখে গুলিয়ে ফেলবেন না। কোটার বছর গোনা হয় ১ জানুয়ারি থেকে ৩১ ডিসেম্বর পর্যন্ত।
দ্বিতীয় কথাটা অনলাইন পেমেন্ট নিয়ে। সার্কুলারে লেখা আছে, কার্ড দিয়ে বিদেশে অনলাইন কেনাকাটায় এক লেনদেনে ৩০০ ডলারের বেশি দেওয়া যাবে না। আর সারা বছরের অনলাইন পেমেন্ট যাবে আপনার ট্রাভেল কোটার না-খরচ হওয়া অংশ থেকে, সাথে সর্বোচ্চ ১,০০০ ডলার বাড়তি পাবেন। মানে এই বছর নিজে বিদেশ ঘুরতে কোটার যতটা খরচ করবেন, অ্যাডের জন্য ততটা কম থাকবে।
তৃতীয় কথা হলো, ব্যবসার নামে কার্ডের আলাদা রাস্তা আছে। SME Foundation-এ রেজিস্টার করা ছোট-মাঝারি ব্যবসা তাদের একজন লোকের নামে "SME Card" নিতে পারে। সার্কুলার অনুযায়ী এই কার্ডে একবারে ৬০০ ডলার রাখা যায়, বারবার রিফিল করা যায়, আর বছরে মোট সীমা ৩,০০০ ডলার। e-CAB-এর সদস্য ই-কমার্স ব্যবসা বছরে ১০,০০০ ডলার পর্যন্ত পাঠাতে পারে, আর তাদের কার্ডে একবারে ২,০০০ ডলার রাখা যায়। তবে অ্যাডের বিলকে ব্যাংক "বিদেশে ব্যবসার চলতি খরচ" হিসেবে ধরবে কি না, সেটা ব্যাংকের কাছ থেকে জেনে নিন।
একটা হিসাব, যেখানে অনেক সেলার আটকে যান
নিচের সংখ্যাগুলো উদাহরণ, কোনো দোকানের আসল হিসাব না। ধরুন আপনার অ্যাড অ্যাকাউন্ট ডলারে চলে, আর আপনি দিনে ২০ ডলারের অ্যাড চালান। মাসে সেটা প্রায় ৬০০ ডলার, বছরে ৭,২০০ ডলার। BIN নম্বর না দেওয়া বাংলাদেশের অ্যাকাউন্টে Meta এর ওপর ১৫% VAT যোগ করে, তাই বছরে কার্ড থেকে কাটবে প্রায় ৮,২৮০ ডলার। এটা ১৮,০০০ ডলারের কোটার মধ্যেই পড়ে, আর বাকি থাকে ৯,৭২০ ডলার। এই বছর আপনি নিজে ভারত বা থাইল্যান্ড ঘুরতে গেলে সেই খরচও এই বাকি অংশ থেকেই যাবে।
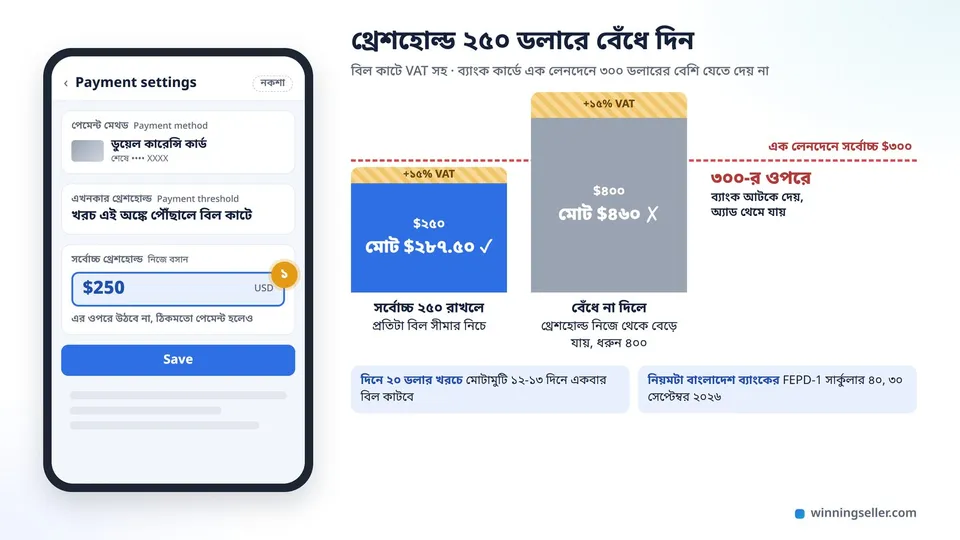
আসল ঝামেলাটা অবশ্য বছরের অঙ্কে না, একেকটা বিলের অঙ্কে। আপনার খরচ একটা নির্দিষ্ট অঙ্কে পৌঁছালে Meta কার্ড থেকে টাকা কাটে, এটাকে বলে পেমেন্ট থ্রেশহোল্ড। Meta-র হেল্প পেজে লেখা আছে, ঠিকমতো পেমেন্ট হতে থাকলে এই থ্রেশহোল্ড সময়ের সাথে নিজে থেকেই বাড়ে। ধরুন একদিন সেটা বেড়ে ৪০০ ডলার হলো। তখন এক বিলেই VAT সহ প্রায় ৪৬০ ডলার কাটতে চাইবে। ব্যাংক ৩০০ ডলারের নিয়মে সেটা আটকে দেবে, আর ঈদের ভিড়ের দিনে আপনার অ্যাড থেমে যাবে।
এটা ঠিক করার উপায় Meta-র ভেতরেই আছে। Meta-র "Adjust your payment threshold" হেল্প পেজ অনুযায়ী Payment settings থেকে সর্বোচ্চ থ্রেশহোল্ড নিজে বসিয়ে দেওয়া যায়। এটা ২৫০ ডলারের মতো রাখুন। তাহলে VAT যোগ হলেও একেকটা বিল দাঁড়াবে প্রায় ২৮৭.৫০ ডলার, যা ৩০০-র নিচে। দিনে ২০ ডলার খরচ করলে তখন মোটামুটি ১২-১৩ দিন পর পর একবার বিল কাটবে।
কার্ডের চার্জ কত, ইস্যু, বছরের ফি আর ডলার রেট
চার্জের কোনো একটা নির্দিষ্ট অঙ্ক নেই, এটা ব্যাংকভেদে আলাদা। প্রতিটা ব্যাংক তাদের ওয়েবসাইটে Schedule of Charges নামে একটা লিস্ট রাখে, কার্ডের সব চার্জ সেখানেই লেখা থাকে। কেউ মুখে একটা অঙ্ক বললে সেই লিস্টের সাথে মিলিয়ে নেবেন।
অফিসিয়াল পেজে যেগুলো পাওয়া গেছে, সেগুলো বলি। EBL-এর ভার্চুয়াল প্রিপেইড কার্ডের FAQ-তে প্রতিটা ভার্চুয়াল কার্ডের ইস্যু ফি লেখা ২০০ টাকা আর VAT। এর বাইরের চার্জ ওদের প্লাস্টিকের প্রিপেইড কার্ডের মতোই, চার্জের লিস্ট অনুযায়ী কাটে। EBL-এর ডেবিট কার্ডের FAQ-তে লেখা আছে, পাসপোর্ট এনডোর্সমেন্ট ফ্রি। একই FAQ বলছে, বিদেশি মুদ্রার কনভার্শন মার্কআপ চার্জের লিস্ট অনুযায়ী কাটবে।
ডলারের রেটটাই সবচেয়ে কম মানুষ বোঝেন। EBL-এর FAQ অনুযায়ী ডেবিট কার্ডে ডলারের বিল টাকায় কাটা হয় কার্ড নেটওয়ার্কের (Visa বা Mastercard) রেটে, লেনদেনের দিনের বা সেটেলমেন্টের দিনের রেট ধরে। মানে আজ যে রেট দেখছেন, Meta-র বিল কাটার দিন সেটা একটু আলাদা হতে পারে। প্রিপেইড কার্ডে আগেই টাকা থেকে ডলারে কনভার্ট করে রাখা যায়। EBL-এর ভার্চুয়াল কার্ডের FAQ-তে অ্যাপ, কল সেন্টার বা ব্রাঞ্চ থেকে এটা করার কথা লেখা আছে। তখন রেটটা কনভার্ট করার দিনই ঠিক হয়ে যায়।
তাই অ্যাডের আসল খরচ বুঝতে চারটা জিনিস একসাথে যোগ করবেন। অ্যাডে যত ডলার গেল, তার ওপর Meta-র ১৫% VAT, ডলার কেনার রেট আর মার্কআপ, আর কার্ডের বছরের ফি। প্রথম মাসে কার্ডের স্টেটমেন্ট আর Meta-র বিল পাশাপাশি রেখে দেখুন, প্রতি ডলারের অ্যাডে আসলে কত টাকা গেল। প্রোডাক্টের দাম আর অ্যাডের বাজেট ঠিক করার সময় এই সংখ্যাটাই বসাবেন।
Meta-তে কার্ড যোগ করার পর পেমেন্ট ফেল করে কেন?
কার্ড ঠিকঠাক বসানোর পরেও প্রথম বিল ফেল করা খুব সাধারণ ঘটনা। বেশিরভাগ সময় দোষটা কার্ডের না, কোনো একটা সেটিং বাকি থাকে। Meta-র হেল্প সেন্টার, বাংলাদেশ ব্যাংকের সার্কুলার আর ব্যাংকগুলোর FAQ মিলিয়ে দেখলে কারণগুলো সাধারণত এই কয়টার একটা।
- ই-কমার্স বা বিদেশি লেনদেন চালু নেই। City Bank-এর FAQ অনুযায়ী এটা আলাদা করে চালু করতে হয়। কল সেন্টারে ফোন করে বলুন, আপনি Meta-তে অ্যাডের পেমেন্ট দিচ্ছেন।
- ডলারের অংশে টাকা নেই। প্রিপেইড আর ক্রেডিট কার্ডে টাকার অংশে টাকা থাকলেও ডলারের অংশ খালি থাকতে পারে। আগে টাকা ডলারে সরান।
- এনডোর্সমেন্ট শেষ হয়ে গেছে বা বছর বদলেছে। যত ডলার এনডোর্স করেছিলেন, তা খরচ হয়ে গেলে আর পেমেন্ট যাবে না। জানুয়ারি এলে নতুন বছরের কোটা আবার এনডোর্স করাতে হয়, যদি না কয়েক বছরের এনডোর্সমেন্ট নিয়ে থাকেন।
- একটা বিল ৩০০ ডলারের বেশি হয়ে গেছে। ওপরের হিসাবটা দেখুন, আর সর্বোচ্চ থ্রেশহোল্ড কমিয়ে দিন।
- কার্ডের তথ্য বা ঠিকানা মিলছে না। Meta-র হেল্প পেজ বলছে কার্ড নম্বর, মেয়াদ আর CVV ঠিক আছে কি না দেখতে, আর বিলিং ঠিকানা ব্যাংকের রেকর্ডের সাথে মিলিয়ে দিতে। ব্যাংক OTP দিয়ে ভেরিফাই করতে বললে সেটা সময়মতো দিতে হয়।
বিল ফেল করলে আগে এক মিনিট ব্যাংকের অ্যাপ বা SMS দেখুন, পেমেন্টের চেষ্টাটা ব্যাংক পর্যন্ত পৌঁছেছিল কি না। পৌঁছে থাকলে কেন আটকেছে সেটা ব্যাংকই বলতে পারবে, তখন কল সেন্টারে ফোন করুন। আর একদম না পৌঁছালে সমস্যাটা Meta-র দিকে, সাধারণত কার্ডের তথ্যে বা ঠিকানায়। Meta-র পেজ অনুযায়ী অন্য ব্রাউজার বা ডিভাইস থেকে আবার কার্ড দিয়ে দেখাও একটা উপায়।
একটা ভুল অনেকেই করেন। বিল ফেল হলেই একসাথে চার-পাঁচটা কার্ড পর পর বসিয়ে দেখেন কোনটা চলে। অনেক সেলারের অভিজ্ঞতা হলো, অ্যাকাউন্টে এমন অস্বাভাবিক কাজ দেখলে Meta সন্দেহ করতে পারে। তখন পেমেন্টের ঝামেলার সাথে অ্যাকাউন্টের রিভিউও যোগ হয়। তাই আগে কারণটা খুঁজুন, তারপর একটা কার্ডই ঠিক করুন।
ডলার কার্ড না থাকলে কী করবেন, আর কী করবেন না
কার্ড হাতে আসতে সময় লাগে। City Bank-এর FAQ-তে যেমন লেখা আছে, আবেদনের পর ক্রেডিট কার্ড আসে ১৫ কর্মদিবসের মধ্যে, আর পাসপোর্ট না থাকলে অপেক্ষা আরও লম্বা হয়। এই সময়টায় অনেক সেলার এজেন্সিকে টাকায় পেমেন্ট দিয়ে তাদের অ্যাড অ্যাকাউন্ট থেকে অ্যাড চালান। আর Meta-র bKash পেমেন্ট আপনার অ্যাকাউন্টে এসেছে কি না, সেটা ওপরে বলা বুস্টের লেখার পেমেন্ট অংশ দেখে চেক করে নিন।
এখনই কার্ডের পেছনে ছোটার দরকার নেই, যদি আপনি মাসে অল্প কয়েক দিন ছোট বুস্ট দেন। যাঁর এখনো ব্যাংক অ্যাকাউন্টই নেই, তাঁরও আগে অ্যাকাউন্ট আর পাসপোর্ট ঠিক করা বেশি জরুরি। কার্ডের কাজ তার পরে।
ক্রেডিট কার্ড নিলে একটা জিনিস মাথায় রাখবেন। অ্যাডের বিল আজ কাটছে, কিন্তু সেই অ্যাড থেকে আসা অর্ডারের টাকা কুরিয়ার থেকে আসবে কয়েক দিন পরে। ক্রেডিট কার্ডের বিল দেওয়ার তারিখ পর্যন্ত সময় পাওয়ায় এই ফাঁকটা কিছুটা ঢাকা যায়। তবে সময়মতো পুরো বিল না দিলে সুদ আর জরিমানা দুটোই কাটে। অ্যাডের টাকা যাওয়া আর কুরিয়ারের টাকা আসার এই হিসাবটা আছে ক্যাশ অন ডেলিভারির ক্যাশ ফ্লো নিয়ে লেখায়।
আজ কোন কাজটা করবেন?
প্রথমে পাসপোর্টটা বের করে দেখুন, মেয়াদ আছে কি না। তারপর যে ব্যাংকে অ্যাকাউন্ট আছে, তার কল সেন্টারে ফোন করে ওপরের টেবিলের প্রশ্নগুলো করুন আর উত্তর লিখে রাখুন। সব ঠিক থাকলে একদিন ব্রাঞ্চে গিয়ে কার্ড, এনডোর্সমেন্ট আর ই-কমার্স চালু করার কাজ একসাথে সেরে আসুন। Meta-তে কার্ড বসানোর দিনই সর্বোচ্চ পেমেন্ট থ্রেশহোল্ড ২৫০ ডলারের মতো করে দিন।
কার্ড চালু হওয়ার পর দেখতে হবে অ্যাডের টাকা আসল অর্ডার আনছে কি না। অ্যাড চালানোর আগে ফেসবুক পিক্সেল আর Conversions API সেটআপ করে নিন, যাতে Meta জানে কোন অর্ডারগুলো আসল। WinningSeller-এর স্টোরে Pixel আর Conversions API এক জায়গায় বসানো যায়। সেখানে অ্যাড খরচের হিসাব রাখা যায়, আর ডেলিভারি হওয়া অর্ডার থেকে লাভ-ক্ষতি দেখা যায়। তখন কার্ড থেকে যে টাকা কাটল, তার বদলে আসলে কত লাভ থাকল সেটা এক নজরে বুঝবেন। বাকি ফিচারগুলো এখানে দেখে নিন।
সাধারণ প্রশ্ন
ডুয়েল কারেন্সি কার্ড করতে কি কি লাগে?
সবার আগে লাগবে নিজের NID আর একটা বৈধ পাসপোর্ট, কারণ ডলারে কত খরচ করবেন সেই অঙ্কটা পাসপোর্টে এনডোর্স করাতে হয়। ডেবিট কার্ড নিতে চাইলে ওই ব্যাংকে আপনার একটা সেভিংস বা কারেন্ট অ্যাকাউন্ট থাকতে হবে। ক্রেডিট কার্ডে এর সাথে আয়ের কাগজ, ব্যাংক স্টেটমেন্ট আর আয়কর রিটার্ন জমার প্রমাণও চায়। আপনার ব্যাংক ঠিক কী চায়, আবেদনের আগে তাদের কার্ডের পেজ বা কল সেন্টার থেকে জেনে নিন।
পাসপোর্ট ছাড়া কি ডুয়েল কারেন্সি কার্ড হয়?
কার্ড হাতে পেতে অনেক সময় পাসপোর্ট লাগে না, কিন্তু ডলারে পেমেন্ট করতে গেলে লাগে। যেমন EBL-এর ভার্চুয়াল প্রিপেইড কার্ড শুধু NID দিয়ে অ্যাপ থেকে খোলা যায়, অথচ ওদের FAQ-তেই লেখা আছে বিদেশি লেনদেনের জন্য ব্রাঞ্চে গিয়ে পাসপোর্টে এনডোর্স করাতে হবে। ব্যতিক্রম শুধু বিদেশ থেকে আসা টাকার FC বা RFCD অ্যাকাউন্ট, সেখান থেকে কার্ড চালালে এনডোর্সমেন্ট লাগে না।
ডুয়েল কারেন্সি কার্ডে বছরে কত ডলার খরচ করা যায়?
বাংলাদেশ ব্যাংকের ৩০ সেপ্টেম্বর ২০২৬-এর FEPD-1 সার্কুলার ৪০ অনুযায়ী একজন প্রাপ্তবয়স্কের বছরের ট্রাভেল কোটা ১৮,০০০ ডলার। অনলাইন পেমেন্ট যায় এই কোটার যে অংশ এখনো খরচ হয়নি সেখান থেকে, আর তার ওপর বছরে সর্বোচ্চ ১,০০০ ডলার বাড়তি। তবে আসলে খরচ করতে পারবেন ঠিক ততটাই, যতটা আপনার কার্ডে এনডোর্স করা আছে।
ডুয়েল কারেন্সি কার্ডের চার্জ কত?
চার্জ ব্যাংকভেদে আলাদা, আর প্রতিটা ব্যাংক এটা Schedule of Charges নামের একটা লিস্টে লিখে রাখে। উদাহরণ হিসেবে, EBL-এর ভার্চুয়াল প্রিপেইড কার্ডের ইস্যু ফি ২০০ টাকা আর VAT, আর ওদের ডেবিট কার্ডে পাসপোর্ট এনডোর্সমেন্ট ফ্রি। ডলার কনভার্শনের মার্কআপ আর বছরের ফি কত, সেটা কার্ড নেওয়ার আগে নিজের ব্যাংকের লিস্টে দেখে নিন।
ফেসবুক অ্যাডের বিল একবারে ৩০০ ডলারের বেশি হলে কী হয়?
ব্যাংক পেমেন্টটা আটকে দিতে পারে, কারণ বাংলাদেশ ব্যাংকের নিয়মে কার্ড দিয়ে বিদেশি অনলাইন পেমেন্টে এক লেনদেনে ৩০০ ডলারের বেশি দেওয়া যায় না। পেমেন্ট ফেল করলে আপনার অ্যাড থেমে যেতে পারে। তাই Meta-র Payment settings-এ সর্বোচ্চ পেমেন্ট থ্রেশহোল্ড এমনভাবে বসান, যাতে VAT যোগ হওয়ার পরেও একেকটা বিল ৩০০ ডলারের নিচে থাকে।
ভার্চুয়াল কার্ড দিয়ে কি ফেসবুক অ্যাডের পেমেন্ট দেওয়া যায়?
যায়, কারণ ভার্চুয়াল কার্ডেরও কার্ড নম্বর, মেয়াদ আর CVV থাকে। শর্ত সাধারণ কার্ডের মতোই, কার্ডটা পাসপোর্টে এনডোর্স করা থাকতে হবে আর ডলারে ই-কমার্স লেনদেন চালু থাকতে হবে। EBL-এর FAQ-তে এটাও লেখা আছে যে কার্ড চালুর পর অনলাইন পেমেন্টের আগে এক ঘণ্টা অপেক্ষা করতে হয়।
আরও পড়ুন
ওয়েবসাইটের মেনু আর ফুটারে কী রাখবেন? অনলাইন দোকানের জরুরি পেজসহ
ওয়েবসাইটের মেনুতে কয়টা লিংক রাখবেন, হেডারে কল আর WhatsApp বাটন কেন, ফুটারে ঠিকানা আর ট্রেড লাইসেন্স নম্বর কোথায় বসবে, আর About, যোগাযোগ, ডেলিভারি ও রিটার্নের পেজে কী লিখবেন। ফোনে দোকান খুলে এক ঘণ্টায় গুছিয়ে নেওয়ার পুরো নিয়ম।
গুগল সার্চ কনসোল কি? দোকানের ওয়েবসাইট গুগলে তুলবেন যেভাবে
গুগল সার্চ কনসোল হলো Google-এর ফ্রি টুল, যেখানে দেখা যায় কোন সার্চে আপনার দোকান আসছে আর কোন পেজ গুগলের লিস্টে আছে। নিজের ডোমেইনে DNS দিয়ে মালিকানা প্রমাণ, sitemap.xml সাবমিট, URL Inspection, "Not indexed" দেখলে কী করবেন, আর কোন পথ দোকানে আসলে কাজ করে না।
বিজনেস ক্যাপশন, ফেসবুকে সেল পোস্টে কী লিখলে অর্ডার আসে
ছবি সুন্দর, তবু ইনবক্সে সবাই শুধু দাম জিজ্ঞেস করে? সেল পোস্টের প্রথম দুই লাইনে কী লিখবেন, ক্যাপশনে কোন পাঁচটা কথা থাকতেই হবে, দাম লিখবেন কি না, নতুন মাল, অফার, স্টকে ফেরা আর রিভিউর চারটা নমুনা, আর কোন কথায় পোস্ট রিপোর্ট খায়।